保険証の種類と見分け方総まとめ!色や記号の意味とマイナ移行の真相
病院の受付や身分証明の提示で日常的に使ってきた保険証。2024年末の新規発行終了を経て、2026年の現在ではマイナ保険証および資格確認書による運用が完全に定着しました。しかし、カードの形状や提示方法が変わっても、私たちが加入している「公的医療保険制度」そのものの構造や権利関係が変わったわけではありません。
自身が加入している保険が「社会保険」なのか「国民健康保険」なのか、あるいは「共済組合」なのかによって、毎月の保険料の決まり方や傷病時の手当、扶養家族の適用範囲まで決定的な格差が存在します。券面の色にまつわる都市伝説から、保険者番号・記号が明かす個人属性の仕組み、2026年時点の最新受診ルールまで、医療経済と制度の現場を取材してきた視点から徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の医療保険は「職域保険(社保・共済)」「地域保険(国保)」「後期高齢者」の3系統に分かれ、給付範囲や保険料の労使折半有無が根本から異なる。
- 要点2:保険証の色に階級や優劣はなく各保険者の裁量に過ぎないが、数字8桁(または6桁)の「保険者番号」を見れば加入組織の種別が即座に判別できる。
- 要点3:2026年現在はマイナ保険証または「資格確認書」での受診が標準化。転職・退職時の無保険期間リスクや高額療養費制度のスムーズな利用には自身の資格情報の正確な把握が必須となる。
【保険証の種類一覧】あなたの医療保険はどれ?3大分類と仕組みの違い
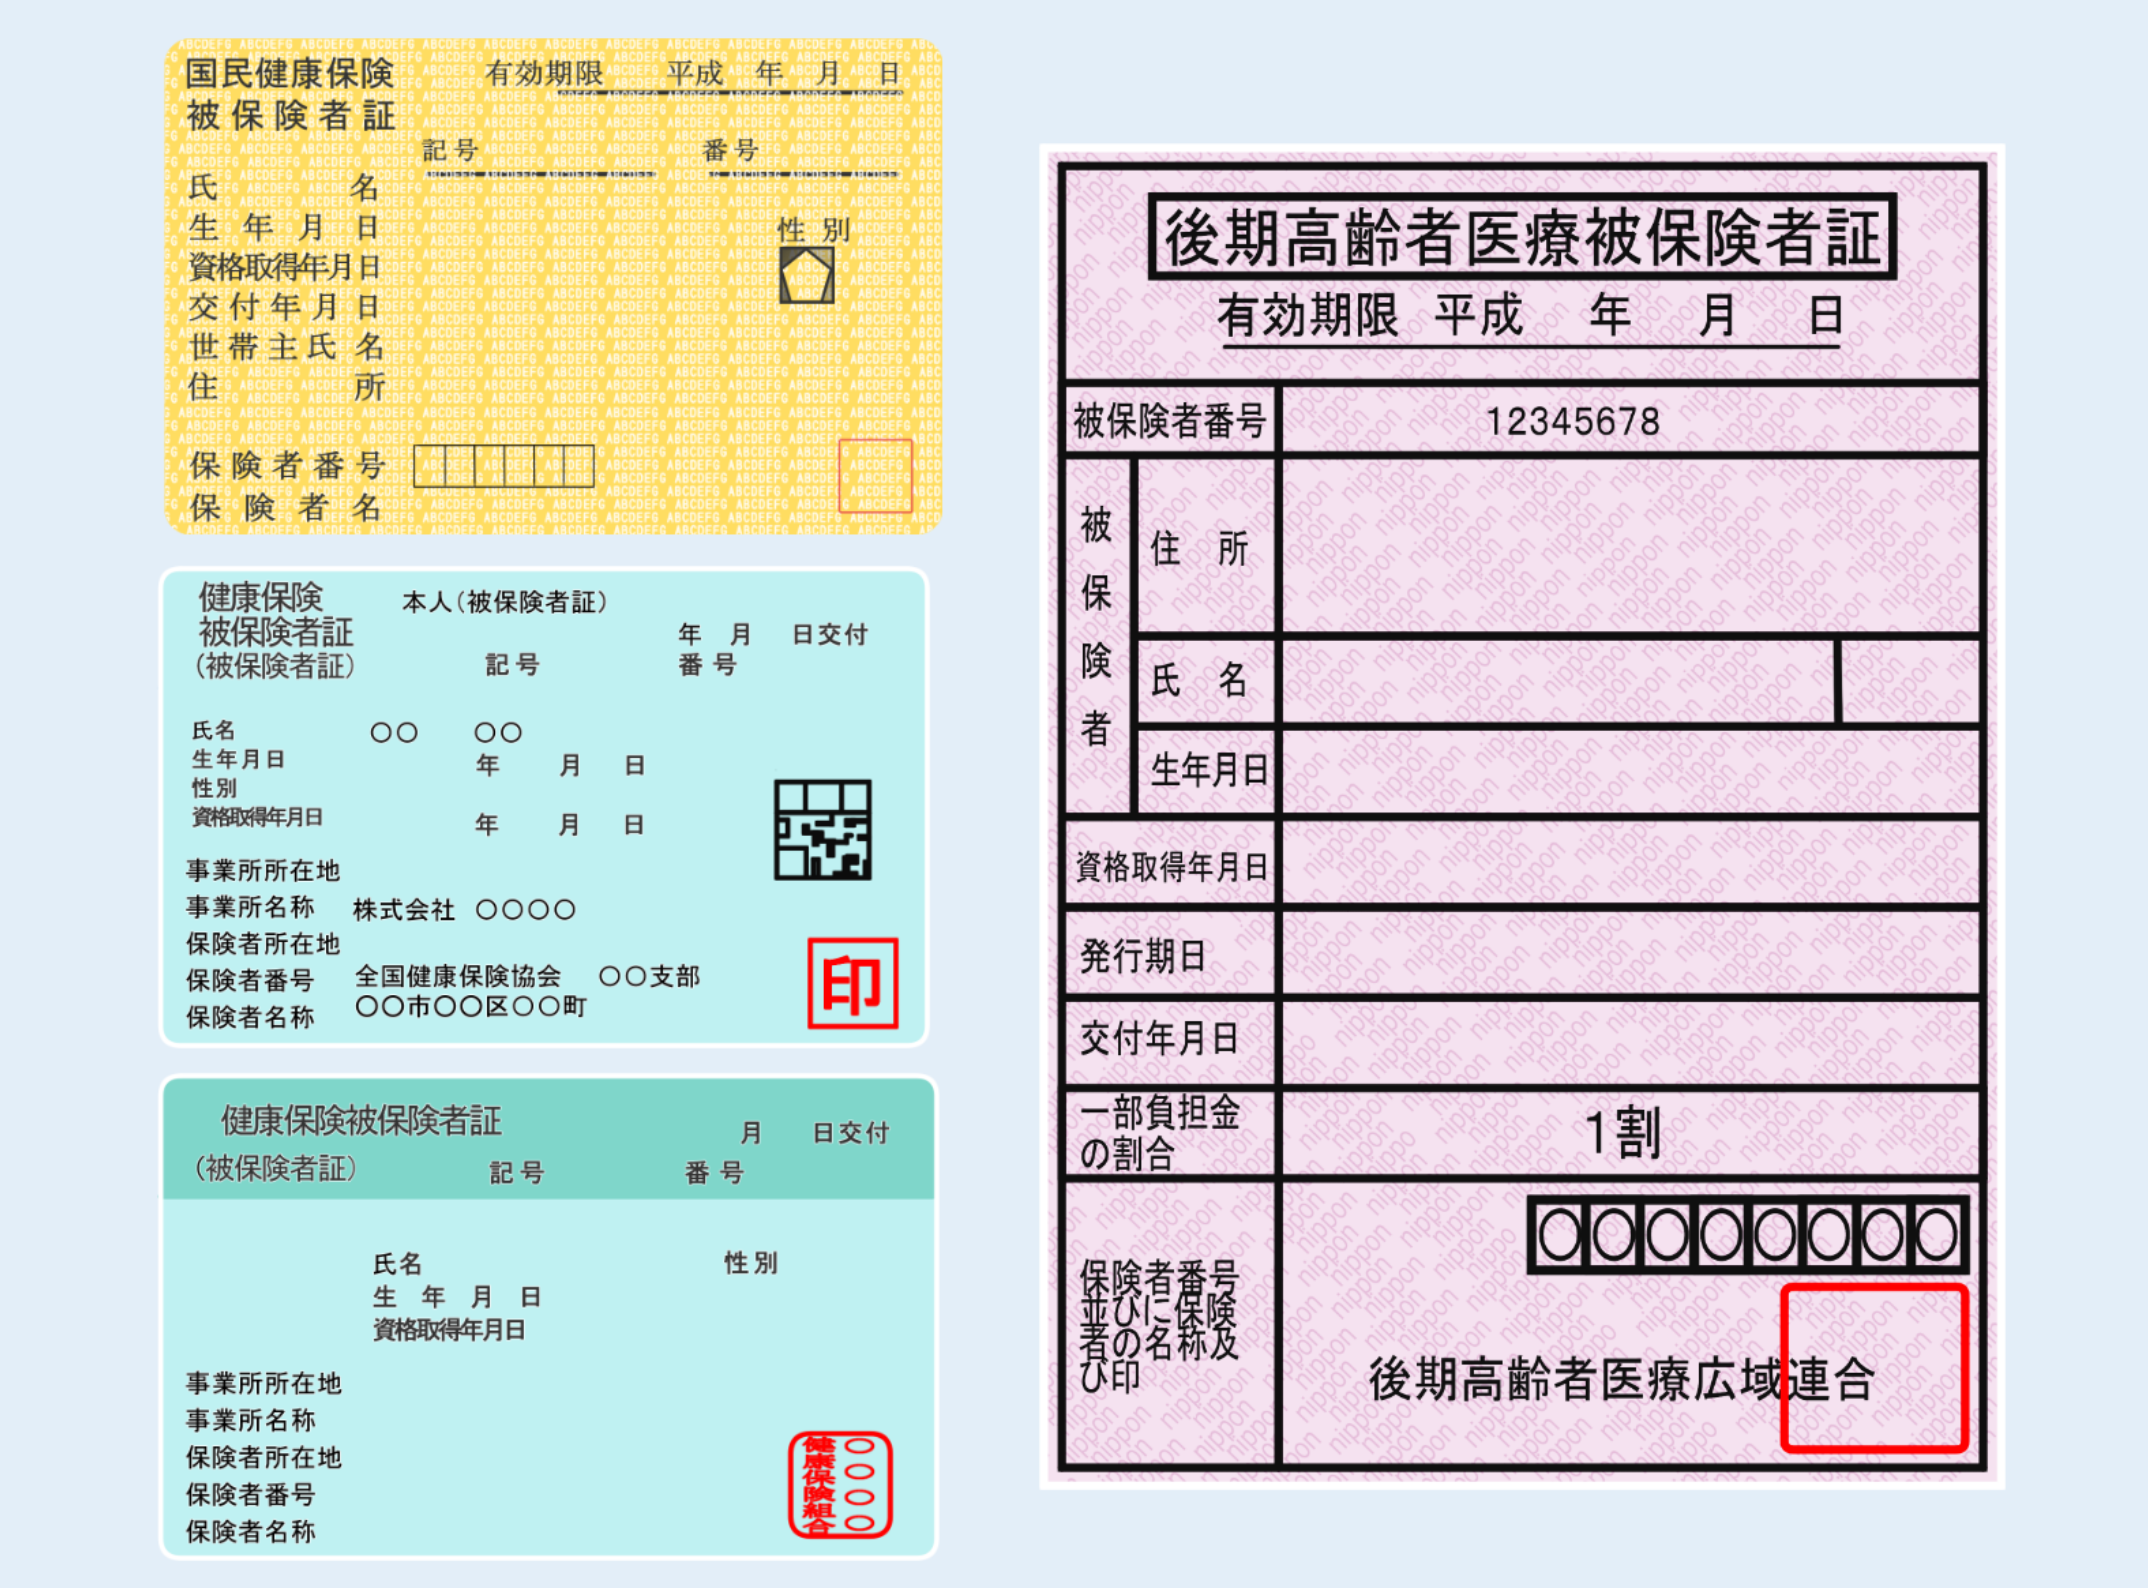
日本の公的医療保険制度は「国民皆保険」を原則としており、すべての国民がいずれかの医療保険に加入しています。手元の資格情報画面や資格確認書に記載されている保険証の種類一覧を整理すると、大きく以下の3つのグループに分類されます。
第1のグループが、会社員や公務員などが加入する「被用者保険(職域保険)」です。ここには中小企業の従業員が中心となる協会けんぽ(全国健康保険協会)、大企業が独自に設立する組合健保(健康保険組合)、公務員や教職員が対象の共済組合保険証、船員保険などが含まれます。最大の特徴は、保険料の半分を事業主(勤務先)が負担する「労使折半」であり、業務外の病気やケガで働けない期間を保障する傷病手当金や出産手当金が手厚く設計されている点にあります。
第2のグループが、自営業者、フリーランス、農業従事者、無職の方などが加入する「国民健康保険(地域保険)」です。各市区町村または同業種の職能団体(医師国保、建設国保など)が保険者となります。保険料は全額自己負担となり、原則として傷病手当金や出産手当金の制度は用意されていません。
第3のグループが、原則75歳以上のすべての人が加入する後期高齢者医療被保険者証(制度)です。75歳の誕生日を迎えると、それまで加入していた社保や国保から自動的に全員がこの制度へと移行し、所得に応じて窓口負担割合が1割〜3割に設定されます。
また、職域保険においては自身が保険料を納める被保険者と被扶養者違いを正しく把握しておく必要があります。被扶養者(家族)は保険料を直接納めることなく同一の保険給付(一部現金給付を除く)を受けられますが、年収の壁(106万円・130万円基準など)を超えると扶養から外れ、自身で国保や社保へ加入しなければなりません。
【データ比較】社会保険・国民健康保険・共済組合の徹底比較検証
公的医療保険の違いは、受診時の窓口負担(現役世代は一律3割)だけを見ていると実感しにくいものですが、納める保険料の算定基準や受けられるセーフティネットには明確な差が存在します。
| 保険種別 | 主な対象者・加入先 | 保険料の負担割合・算定方法 | 傷病手当金・出産手当金 | 編集部の見解・評価 |
|---|---|---|---|---|
| 組合健保 (健康保険組合) | 大企業・グループ企業の従業員とその家族 | 労使折半(企業負担が50%を超える手厚い組合も多数存在) | あり(組合独自の付加給付が上乗せされるケース多数) | 福利厚生・予防医療・付加給付の充実度は国内最高峰。自己負担限度額の引き下げ特約も魅力。 |
| 協会けんぽ (全国健康保険協会) | 主に中小企業の従業員とその家族 | 労使折半(都道府県ごとに保険料率が約9.5〜10.5%で変動) | あり(標準報酬日額の3分の2を最大1年6カ月支給) | 加入者数が最も多い標準モデル。付加給付はないが法定給付は確実に保障される。 |
| 共済組合 | 国家・地方公務員、私立学校教職員 | 労使折半(国や自治体、学園が半分負担) | あり(公務員独自の休職手当や手厚い給付設計) | 身分保障と連動した堅牢な設計。育児・介護関連の各種手当も含め最も安定性が高い。 |
| 国民健康保険 (市町村国保) | 自営業、フリーランス、無職、退職者 | 全額自己負担(前年の世帯所得や加入人数に応じて算定) | 原則なし(自治体による任意給付のみで極めて稀) | 扶養の概念がなく家族が増えるほど保険料が加算。民間所得補償保険などの自己防衛が必須。 |
| 後期高齢者医療 | 75歳以上の高齢者(一定の障害がある場合は65歳以上) | 本人が負担(年金からの天引きが中心、所得に応じた定額+定率) | 原則なし | 現役世代の支援金と公費で大部分が支えられる制度。所得判定により窓口1〜3割負担。 |
保険証の記号・番号と「色」の真相|知られざる見分け方のルール
「保険証の色が青色だとエリート」「緑色は自営業」といった話を耳にしたことがあるかもしれません。しかし、保険証の色による違いに法的な格差やステータスの意味は一切存在しません。カードの色は各健康保険組合や自治体がカード発行・更新時の識別用として自由に選定しているため、同じ協会けんぽでも都道府県や発行年度によって水色、ピンク、オレンジなど様々です。
一方で、真に加入者の属性や身分を雄弁に物語っているのが、券面や資格情報に記載された「保険者番号」と「記号・番号」です。
保険者番号の桁数と先頭2桁(法別番号)の読み解き方
保険者番号は通常6桁または8桁で構成されており、この数字を見れば加入している保険の種類が即座に分かります。
- 8桁の保険者番号:社会保険(被用者保険)系統。先頭の2桁は「法別番号」と呼ばれます。
- 「01」:全国健康保険協会(協会けんぽ)
- 「06」:健康保険組合(組合健保)
- 「31〜34」:国家公務員・地方公務員・警察・公立学校などの共済組合
- 「72〜75」:私立学校教職員共済など
- 6桁の保険者番号:国民健康保険および後期高齢者医療制度。
- 先頭2桁が都道府県コード(例:東京都は13、大阪府は27)を表し、後ろ4桁が各市区町村の固有番号です。
- 「39」から始まる8桁番号は後期高齢者医療広域連合を示します。
記号・番号と「枝番」が持つ役割
保険証記号番号の見方として、「記号」は勤務先の事業所(会社)ごとに割り振られた識別コードであり、「番号」はその事業所内での個人(または世帯)の整理番号です。さらに現在では、世帯単位ではなく個人を厳密に特定するため、2桁の枝番(個人識別コード)が必ず付与されています。この枝番の導入によって、オンライン資格確認での同姓同名・同一世帯内の取り違えが完全に防止される仕組みとなっています。
手元の資格が国保かどうか迷った際の国民健康保険証見分け方としては、「保険者名に『〇〇市国民健康保険』『〇〇区』と自治体名が記載されていること」「保険者番号が6桁であること」「記号に会社名ではなく地域・世帯コードが使われていること」を確認するのが確実です。
【実態検証】マイナ保険証移行後の医療現場とリアルな使い分け事情
紙やプラスチックの従来型保険証の新規発行停止から月日が経過し、2026年の医療機関受付ではマイナ保険証移行によるデジタル運用が標準形となりました。厚生労働省の追跡データや医療現場への取材によると、導入当初に見られたカードリーダーの読み取りエラーや通信トラブルは機器アップデートにより大幅に低減しています。
現場取材で見えてきた最大のメリットは、「限度額適用認定証」の事前申請が不要になった点です。従来、入院や高額手術の際には事前に健保組合や市役所へ申請書を郵送し、紙の認定証を取り寄せる必要がありました。現在はマイナ保険証で受付の同意ボタンを押すだけで、窓口支払いが自動的に高額療養費制度の自己負担限度額まで抑えられます。急な入院時における患者・家族の事務負担は劇的に軽減されました。
一方で、現場には依然として課題も残っています。高齢者施設における入所者の資格管理や、認知症患者が暗証番号(4桁)を忘れてしまった場合の対応です。これに対し、暗証番号の設定を不要にした「顔認証マイナンバーカード」の普及や、マイナ保険証を保有していない(または利用登録していない)層向けに交付される資格確認書最新情報の運用によって、医療アクセスの格差が生じないよう現場での救済措置が定常化しています。
ネットの誤解を徹底解明|保険証にまつわる3つの都市伝説
医療保険に関する情報の中には、制度の誤認や古い慣習から生まれたデマが散見されます。取材に基づき、代表的な3つの誤解を正します。
誤解1:「国民健康保険でも申請すれば傷病手当金が出る」
真相:原則として支給されません。
感染症蔓延時などの一時的な特例措置を除き、市区町村国保には会社員のような法定の傷病手当金制度がありません。「病気で3カ月休職した」場合、社会保険加入者なら給与の約3分の2が補償されますが、国保加入のフリーランスは収入が途絶えます。この制度差を理解せず独立し、病気で生活困窮に陥るケースが後を絶ちません。
誤解2:「資格確認書の発行には高額な手数料がかかる」
真相:当面の間、無償で自動または申請交付されます。
マイナンバーカードを取得していない方、あるいはカードを保有していても健康保険証としての利用登録を行っていない方には、加入している保険者から「資格確認書」が無償で交付されます。有効期間(最長5年、多くの保険者は1〜2年更新)内であれば、従来の保険証とまったく同じ感覚で提示・受診が可能です。
誤解3:「被扶養者になれば将来もらえる年金も増える」
真相:医療保険と年金制度は別物であり、増えるのは健康保険の恩恵のみです。
会社員の配偶者(第3号被保険者)であれば国民年金保険料が免除されますが、将来受け取れるのは「老齢基礎年金」のみです。自身が厚生年金(第2号)に加入して働いた期間がなければ、将来の受給額が自動的に上乗せされることはありません。
【プロの結論】マイナ保険証と資格確認書、どちらを選ぶべきか?
現在の制度環境において、受診方法の選択は個人のライフスタイルや健康状態によって最適解が分かれます。自身の状況に照らし合わせて判断してください。
マイナ保険証の利用を強く推奨する人
- 通院頻度が高い・複数の医療機関を受診している人:過去の処方薬データや特定健診結果が医師・薬剤師と共有され、重複投薬や飲み合わせリスクを未然に回避できる。
- 高額な医療費(入院・手術)が見込まれる人:高額療養費限度額認定の手続きが窓口の同意のみで完結する。
- 確定申告で医療費控除を行う人:マイナポータル連携により、1年分の医療費通知データが自動入力され、領収書の整理・集計作業が不要になる。
資格確認書での受診が適している人
- 暗証番号の管理や機器操作に強い不安がある高齢者:顔認証の不一致やカード読み取り機のエラーによる受付での心理的ストレスを回避できる。
- 施設入所中や介助者による代理受診が日常的な人:マイナンバーカードの現物預かりに伴う紛失・情報漏洩リスクを避け、資格確認用の書面として管理できる。
【保険証の種類】に関するよくある質問(FAQ)
Q1:転職・退職したとき、資格の切り替えを忘れるとどうなりますか?
A1:退職日の翌日から以前の保険証(資格)は無効となります。無効な資格のまま受診した場合、後日、以前の保険者から医療費(7〜8割相当)の全額返還請求(不当利得返還請求)が届きます。速やかに新しい勤務先の社保、または市区町村の国保への加入手続きを行ってください。
Q2:扶養に入っている家族の保険証種類はどうやって確認すればよいですか?
A2:被扶養者の資格情報画面や資格確認書には、扶養者(世帯主・被保険者)と同じ保険者名・保険者番号が記載されています。券面や資格情報内の「被保険者/被扶養者」の区分欄に「家族」または「被扶養者」と明記されていることで判別可能です。
Q3:引っ越しで住所が変わった場合、保険証関連の手続きは何が必要ですか?
A3:マイナ保険証を利用している場合、住民票の転居届を提出すれば住所情報は自動的に更新されます。一方、資格確認書の交付を受けている場合や、市区町村国保に加入している場合は、転居先の自治体窓口で国保の脱退・転入手続きおよび確認書の再交付を受ける必要があります。
まとめ:医療保険の仕組みを理解してトラブルを防ぐ判断基準
デジタル化が進み、プラスチックカードからマイナ保険証や資格確認書へと受診ツールが刷新されても、日本が誇る国民皆保険制度の本質は変わりません。重要なのは、「自分はどの保険者に所属し、どこまでの保障がカバーされているのか」を正確に把握しておくことです。
特に社会保険(協会けんぽ・組合健保・共済)と国民健康保険の間にある傷病手当金や扶養制度の差は、万が一の病気や失業、働き方の転換期において家計を直撃する重大な分岐点となります。自身の保険者番号や加入区分を再確認し、マイナ保険証のメリットを賢く活用しながら、不測の事態に備えた確実な医療アクセスの基盤を整えておきましょう。 (出典: 保険 証 種類(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。