事業主貸と事業主借の違いを完全網羅!残高の謎と確定申告の仕訳ルール
個人事業主として日々の記帳や決算処理を進める中で、多くの事業主が立ち止まるのが「事業主貸(じぎょうぬしかし)」の扱いです。事業用口座からプライベートの生活費を出金した際や、私的な支払いを事業用カードで決済した際など、日常業務に付随して頻繁に登場する勘定科目でありながら、事業主借との混同や期末に残る残高の処遇に頭を悩ませるケースは後を絶ちません。
税制改正やペーパーレス化が進展した2026年最新の確定申告環境においては、クラウド会計による自動連携の普及に伴い、入力ミスや勘定科目の取り違えがダイレクトに決算書の整合性を狂わせるリスクが高まっています。本稿では、第一線の税務取材と現場の経理実態に基づき、事業主貸の基礎定義から事業主借との決定的な違い、残高が翌期に持ち越される構造的背景、そして税務調査で疑念を持たれないための実践的な仕訳ルールまでを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:事業主貸は「事業資金を個人へ貸した(引き出した)」状態を指し、生活費の引出や私的費用の立替を処理する専用勘定である。
- 要点2:決算書の事業主貸残高は1年間の累計額であり、確定申告後に「元入金への期首振替ルール」によって自動相殺されるため残高ゼロにする必要はない。
- 要点3:法人の「役員貸付金」と異なり利息設定は不要だが、マイナス残高の放置や私的費用の混入は税務調査での経費否認リスクに直結する。
【使い分けの核心】事業主貸と事業主借の違い|決定的な見分け方を解き明かす
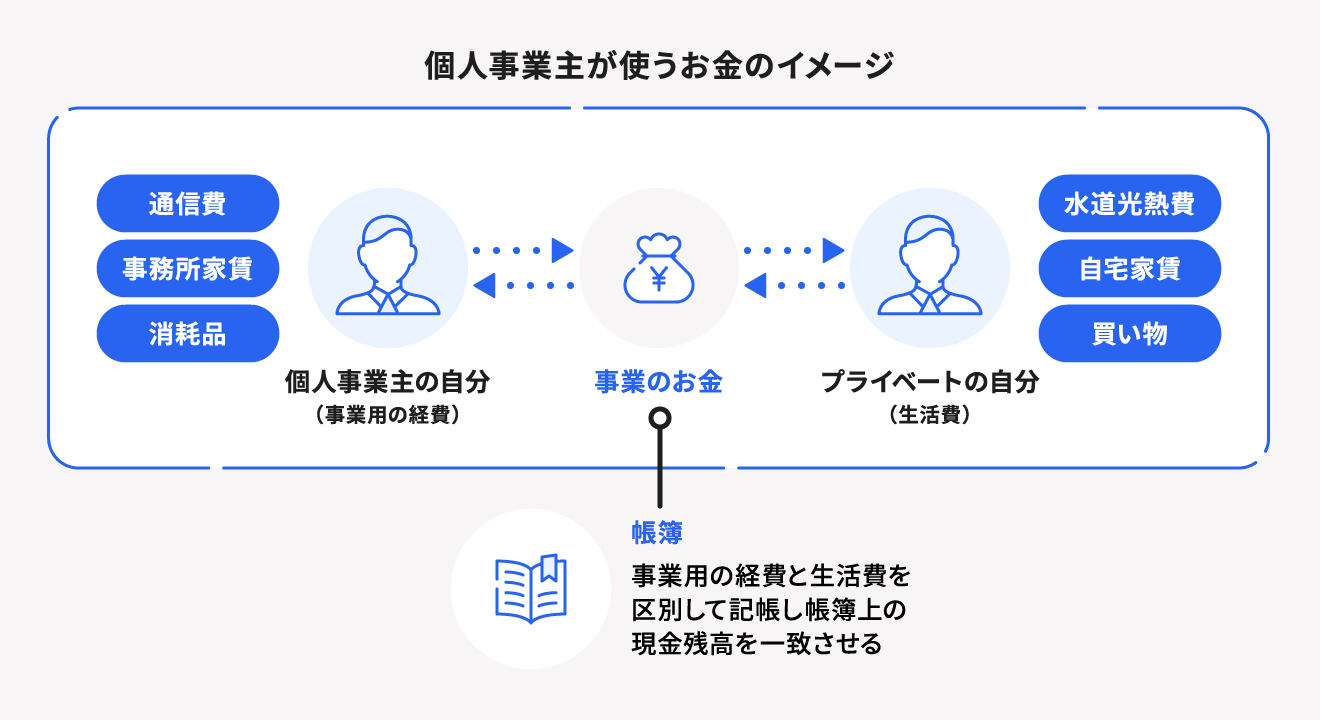
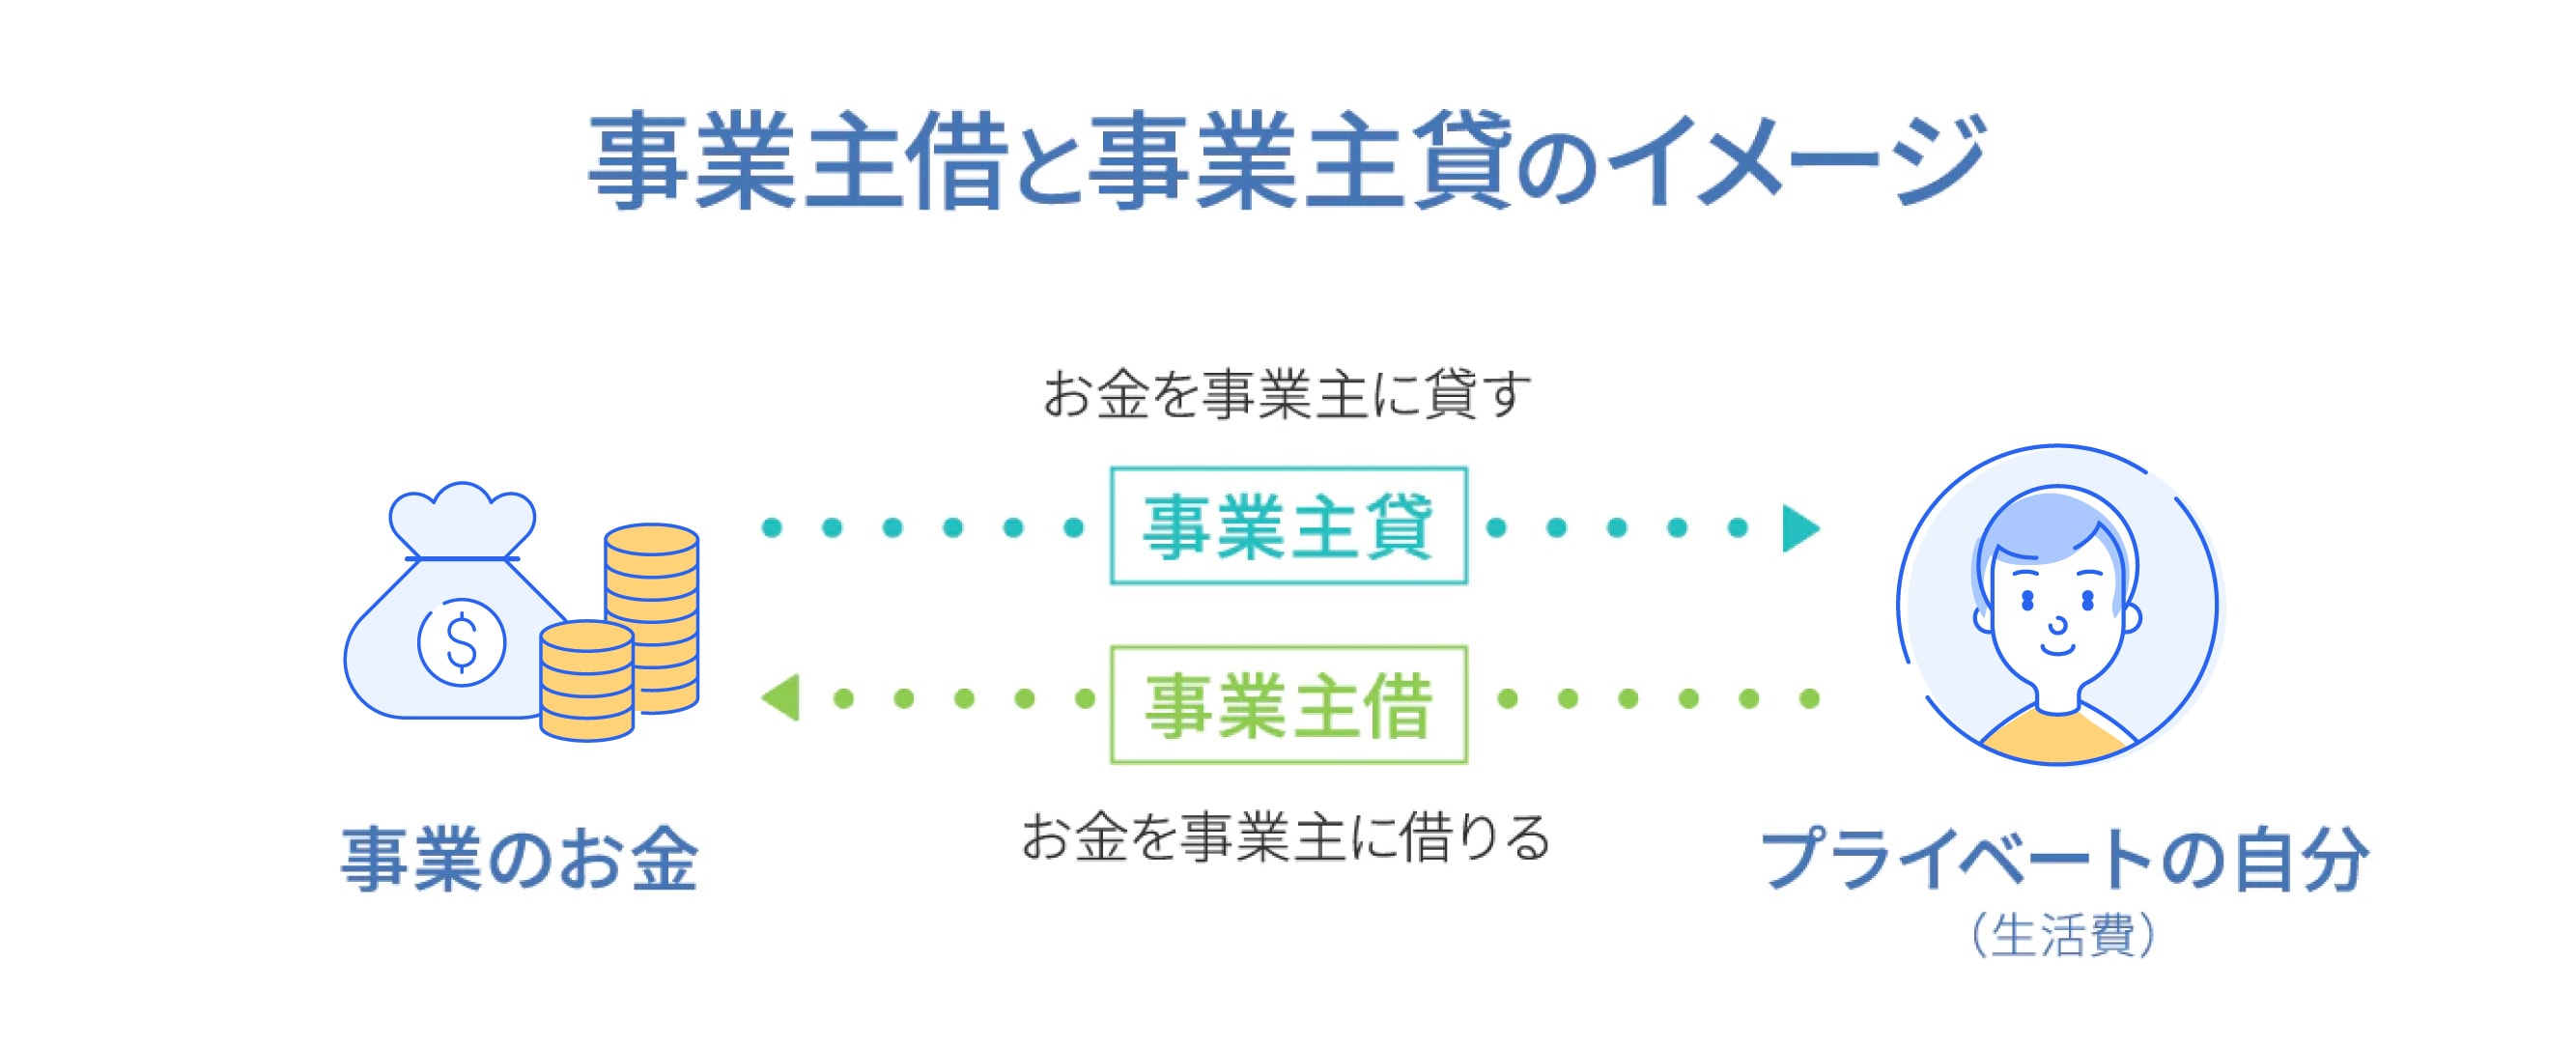
個人事業主の経理実務において、もっとも混乱を招きやすいのが事業主貸と事業主借の違いです。両者はともに「事業主個人と事業会計の間の資金移動」を記録する科目ですが、資金が向かったベクトル(方向)が正反対に位置しています。
見分け方の極意は極めてシンプルです。「事業のお金をプライベートへ貸し出した(渡した)」場合は事業主貸、「プライベートのお金を事業のために借り入れた(入金した)」場合は事業主借となります。「事業主の立場」ではなく「事業(店舗や屋号)という独立した組織の立場」からお金の出入りを捉えると、直感的に判別できます。
ここで押さえておきたいのが、法人成りした場合に登場する役員貸付金と事業主貸の決定的な違いです。個人事業主の場合、事業資金をプライベートでいくら引き出しても利息を計算する必要はなく、課税関係も生じません。しかし法人の場合、会社から役員個人へ資金を移動させると「役員貸付金」となり、税法上定められた利息(認定利息)を会社側で収益計上しなければならず、放置すると役員賞与とみなされ重加算税や所得税追徴の引き金になります。個人事業主ならではの特権的な柔軟性を持つ反面、だからこそプライベートとの境界線が曖昧になりやすいという落とし穴が存在します。
【2026年最新版】青色申告決算書の勘定科目と仕訳例まとめ
青色申告決算書の貸借対照表(B/S)を正確に作成するためには、日々のトランザクションに応じた正しい仕訳の積み重ねが欠かせません。以下に、現場で頻出する代表的な仕訳パターンを整理しました。
1. 生活費を引き出したときの仕訳
事業用の普通預金口座から生活費として毎月決まった金額(例:30万円)を引き出した場合、あるいは個人の生活用口座へ振り替えた場合の処理です。事業資金が個人へ流出しているため、借方に事業主貸を計上します。
(借方)事業主貸 300,000円 /(貸方)普通預金 300,000円
2. 個人事業主のプライベート費用計上(私的買い物の立替)
事業用のクレジットカードで個人的な書籍や日用品(例:5,000円)を誤って決済してしまった場合、これは経費になりません。速やかに事業主貸として計上し、事業の経費から除外します。
(借方)事業主貸 5,000円 /(貸方)未払金(または普通預金) 5,000円
3. 家事按分で事業用から個人分を除外する決算仕訳
自宅兼事務所の家賃20万円を事業用口座から一括支払いし、事業利用割合が40%、私的利用が60%(12万円)である場合、プライベートに相当する60%分は事業主貸で処理します。
(借方)地代家賃 80,000円 /(貸方)普通預金 200,000円
(借方)事業主貸 120,000円 /
4. クラウド会計ソフトの自動仕訳詳細と2026年の留意点
freeeやマネーフォワード クラウドなどの会計ツールを利用している場合、銀行口座やクレジットカードの明細が自動連携されます。この際、明細の取り込みルールに「生活費」や「プライベート」という品目を事前設定しておくことで、自動的に事業主貸へ割り振ることが可能です。ただし、2026年最新の確定申告変更点として、電子帳簿保存法対応の定着およびインボイス制度下における帳簿記載要件の厳格化に伴い、適格請求書発行事業者においては「経費」と「事業主貸」の仕分けミスが消費税の仕入税額控除計算へダイレクトに悪影響を及ぼす点に細心の注意を払わなければなりません。
【客観データ検証】主要勘定科目の数値基準と取り扱い比較
決算時における資金移動の基準値や、法人との相違点、実務上の目安を比較テーブルにまとめました。適正な申告水準を保つための客観的指標として確認してください。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 事業主貸(個人事業主) | 生活費引出、私的経費の除外。利息設定は0円(完全不要)。 | 年間の事業利益(所得)の範囲内に収まるのが理想的。 | 残高が数千万円に膨らんでも違法性はないが、売上規模と乖離すると調査官の注視対象になりやすい。 |
| 事業主借(個人事業主) | 個人資金の投入、私的口座での売上入金。利息設定は不要。 | 開業初期や運転資金補填で数百万円単位の計上も通例。 | 出所不明の現金入金が多いと「簿外売上の還流」を疑われるため、入金元通帳の控え保存が必須。 |
| 役員貸付金(法人組織) | 会社から役員への貸付。税法上の認定利息(約1.0〜1.5%)が強制発生。 | 原則として0円が推奨される(融資審査で致命的欠陥)。 | 金融機関からの評価は最悪クラス。早期解消が求められ、個人事業主の事業主貸とはリスクが桁違い。 |
| 元入金(期首振替) | 翌期首に「前期元入金 + 前期利益 + 事業主借 − 事業主貸」で再計算。 | 純資産として正(プラス)の数値を維持するのが健全。 | 事業主貸の過大計上で元入金がマイナス(債務超過状態)になると、日本公庫等の融資に悪影響。 |
【実態検証】「残高が消えない…」現場の混乱とマイナス発生のトラブル
確定申告シーズンを迎えた個人事業主のコミュニティや知恵袋、SNSの税務相談において、毎年判で押したように投稿されるのが「事業主貸の残高が残る理由がわからない」「決算書で事業主貸がマイナスになってエラーが出る」という悲鳴です。現場取材で見えてきたトラブルの構図を紐解きます。
「残高が消えない」のは正常な仕様である
多くの初心者が「12月31日の決算時点で事業主貸の残高をゼロにリセットしなければならない」と錯覚しています。しかし、青色申告決算書の勘定科目において、事業主貸は1月1日から12月31日までに個人へ渡した資金の「年間累計額」を示すフローの数値です。したがって、決算書の貸借対照表に数百万円の残高が記載されている状態こそが適正な姿です。
この残高は、年が明けた1月1日(期首)のタイミングで「元入金への期首振替ルール」に従って処理されます。会計ソフトを使用していれば、年度更新ボタンを押すだけで以下の計算式がバックグラウンドで走り、事業主貸と事業主借は相殺されて翌期の残高が綺麗にゼロからスタートします。
【新年度の元入金 = 前期末の元入金 + 前期末の青色申告特別控除前所得 + 前期末の事業主借 − 前期末の事業主貸】
事業主貸がマイナスになる原因と対策
一方、明らかに異常値といえるのが事業主貸がマイナスになる原因と対策を迫られる局面です。貸倒引当金などを除き、資産科目である事業主貸の残高がマイナス表示されるのは、入力ルールが破綻している明確な証拠です。主な原因は以下の3点に集約されます。
- 原因1:プライベート費用の返品・返金処理ミス
事業用カードで私的に買った商品を返品し、口座に返金された際、安易に「事業主貸」のマイナスで処理した結果、借方と貸方の整合性が崩れている。 - 原因2:事業主借と事業主貸の逆仕訳
個人資金を事業口座に入金した際、誤って借方に事業主貸を入力してしまい、相殺しようと逆方向に数値を重ねて歪みが生じた。 - 原因3:口座残高の不一致による強制調整
クラウド会計で預金口座の同期残高が合わず、無理やり差額を埋めるために事業主貸を反対仕訳で使用した。
対策としては、返金取引は「事業主借」として計上し直し、補助元帳からマイナス記帳されている伝票を洗い出して正規の仕訳に修正する作業が不可欠です。
一般に知られていない盲点とネットの誤解|税務調査のターゲットになる境界線
ネット上の掲示板や簡易的なまとめ記事では、「事業主貸をいくら使っても税金には関係ないから自由に処理して良い」といった極端な言説が見受けられます。しかし、この言説には重大な税務リスクが潜んでいます。
「事業主貸=無税」の裏に潜む家事関連費の潜入リスク
税理士や国税OBへの取材で明らかになったのは、「事業主貸の金額そのものが問題視されるのではなく、事業主貸に逃がすべき私的支出が『経費』に紛れ込んでいないか」が税務調査の最重点チェック項目であるという事実です。
たとえば、高級レストランの飲食代、週末の家族旅行の交通費、私的なスマートフォンの通信費などを「交際費」や「旅費交通費」に紛れ込ませていた場合、調査官は当然そこを突いてきます。本来なら事業主貸として個人のポケットマネーで賄うべき支出を経費計上していると判断されれば、経費否認・追徴課税(過少申告加算税や延滞税)のペナルティが科されます。「経費か事業主貸か迷ったら、潔く事業主貸に倒す」ことこそが、最大の防衛策となります。
元入金マイナスの金融機関リスク
もうひとつの盲点は、事業主貸が多額にのぼり、翌期の元入金が大幅なマイナス(債務超過)に陥るケースです。税務署は元入金のマイナスだけで即座に否認することはありませんが、金融機関の融資審査では話が全く別です。元入金のマイナスは、会社更生法適用企業と同じ「自己資本の欠損」とみなされ、日本政策金融公庫や信用保証協会の新規融資・借換審査で極めて不利に作用します。
【プロの結論】おすすめできる運用・見送るべき運用の特徴
〇 健全で推奨される運用:生活費の引き出しを毎月「決まった日・決まった金額(給与感覚)」で事業用口座から個人口座へ1本の振替仕訳で行い、日常の私的決済は個人カードで完全に分離している状態。
× 危険で見送るべき運用:事業用クレジットカードで私的な日用品やゲーム課金を日常的に決済し、毎月数百件の事業主貸が乱発されている状態。記帳漏れや経費混入の温床となり、税務調査リスクが跳ね上がります。
確定申告の事業主貸の書き方とミスゼロへのステップ
決算書の作成にあたり、確定申告の事業主貸の書き方における最終関門が「青色申告決算書4面の貸借対照表」への記入です。迷わず仕上げるための手順を解説します。
貸借対照表の左側(資産の部)の一番下付近に「事業主貸」の行が用意されています。ここには、期首(1月1日)時点では通常「空欄(または0円)」となり、期末(12月31日)の列にその年1年間に発生した事業主貸の総累計額をそのまま記入します。会計ソフトを使用していれば総勘定元帳の期末残高が自動転記されます。
手書きやExcelで作成している場合に多発するミスが、貸借対照表の左側合計(資産の部合計)と右側合計(負債・資本の部合計)が一致しないエラーです。この合計差額の原因の9割は、事業主貸・事業主借の集計漏れ、あるいは青色申告特別控除前の所得金額の転記ミスにあります。申告書を提出する前に、両者の合計値が1円の狂いもなく合致しているかを必ず指差し確認してください。
【事業主貸】に関するよくある質問(FAQ)
Q1:事業主貸の金額が売上よりも多くなってしまいましたが、税務署から怒られますか?
A1:売上以上の事業主貸が存在すること自体で罰則を受けることはありません。過去の自己資金(貯蓄)を事業口座に移していた場合や、事業用の借入金から生活費を工面したケースでは、売上を超える事業主貸が発生することは珍しくないためです。ただし、なぜ売上以上の生活費が引き出せているのか、簿外資産や未申告売上から補填されていないかという観点で税務調査の質問対象になりやすいため、資金の出所を証明できる通帳記録を保管しておきましょう。
Q2:個人用の税金(所得税や住民税)を事業用口座から支払った場合の勘定科目は何ですか?
A2:所得税、住民税、国民健康保険料、国民年金保険料などは個人に課される公租公課であるため、事業の経費には一切計上できません。事業用口座から納付した場合は、全額を「事業主貸」として処理します。一方で、事業所税や事業用資産にかかる固定資産税、個人事業税などは「租税公課」として経費計上が可能です。
Q3:年度の途中で事業主貸と事業主借を相殺して帳簿をすっきりさせても良いですか?
A3:実務上、期中に相殺仕訳を挟むことは推奨されません。相殺自体が違法というわけではありませんが、総勘定元帳の流れが不自然になり、期中の生活費出金額や自己資金補填額の推移が把握しづらくなるためです。事業主貸と事業主借の相殺は、期末決算を締めた後、翌期首の「元入金への振替」のタイミングで会計ソフトに自動計算させるのが正規かつ最も安全な手順です。
まとめ:健全な経理体制を築くための判断基準
事業主貸は、個人事業主という柔軟な事業形態において、プライベートと事業の資金循環を繋ぐ極めて合理的なバッファ機能を持っています。その本質は「事業から個人への資金の貸出」であり、決算書に残る残高は適正な記帳が行われた証明に他なりません。
確定申告において余計なペナルティを回避し、将来の金融機関からの信用を勝ち取るための鉄則は極めて明確です。「生活費は定額振込でルール化する」「事業用口座・カードでの私的決済を排除する」「期首の元入金振替ルールを正しく理解する」という3点を徹底することです。適切な仕訳管理を身につけ、クリアな財務状態で次なるビジネスの成長へと歩みを進めてください。 (出典: 事業 主 貸(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。