【2026年最新】新車を最も安く買う方法と最強高コスパ車決定版
原材料費の高騰や先進安全装備の標準義務化に伴い、新車の車両本体価格は年々上昇傾向にあります。かつてのように「手頃な予算で気軽に新車へ乗り換える」というハードルが高まりつつある中、購入計画に頭を抱えるユーザーも少なくありません。
しかし、自動車業界の販売構造や流通ルートを紐解くと、車両本体価格が上がる一方で「支払い総額を劇的に抑えて新車を手に入れる実践的なルート」は確実に存在します。今、新車を安く買う決定的な秘訣とは何か。100万円台から狙える注目のコスパ最強モデルから、値引きを限界まで引き出す交渉術、各種購入プランの損得勘定まで、現場取材のデータを交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の新車最安値はダイハツ・ミライースの乗り出し約105万円〜、普通車ならトヨタ・ヤリスが圧倒的なコスパを維持。
- 要点2:決算期(2〜3月・8〜9月)の値引き限界相場とディーラーオプション値引き交渉を組み合わせることで総額が大きく圧縮可能。
- 要点3:残価設定型ローンやマイカーリース、登録済未使用車には特有の罠が存在し、走行距離や保有年数に応じた見極めが必須。
【2026年最新コスパ最強車種】乗り出し100万円台〜買える注目モデル徹底比較
価格重視で新車を選ぶ際、カタログに記載された「車両本体価格」だけで判断するのは危険です。実際に支払う「乗り出し価格(支払総額)」には、自動車税や自賠責保険料、登録諸費用などが加算されるためです。まずは現在販売されている全車種の中から、支払総額に対して走行性能・安全装備のバランスが傑出した代表モデルを比較検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
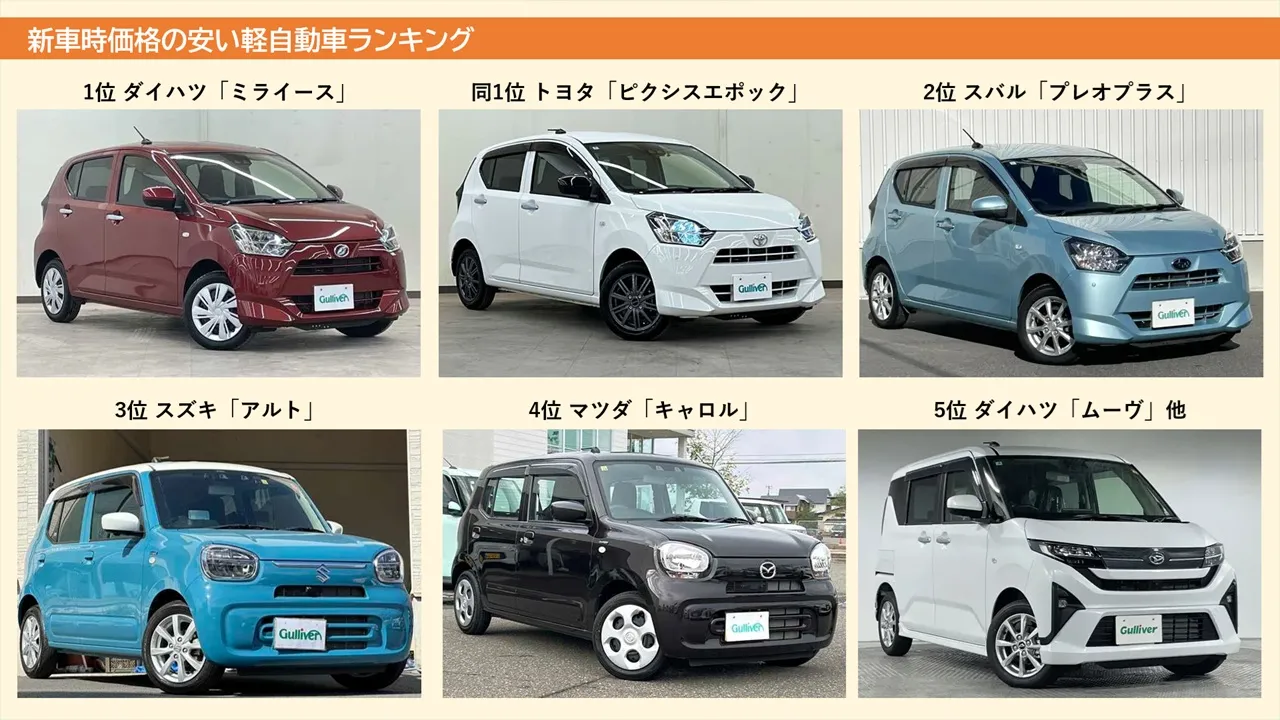
| ミライース(ダイハツ) | 本体約86万円〜/乗り出し約105万円〜 | 軽自動車平均:約150万〜180万円 | ミライース新車最安値を狙うなら筆頭。日常の足として維持費も含め最強の経済性を誇る。 |
| アルト(スズキ) | 本体約94万円〜/乗り出し約115万円〜 | 軽自動車平均:約150万〜180万円 | マイルドハイブリッド設定あり。低燃費と予防安全パッケージ(スズキセーフティサポート)が優秀。 |
| ヤリス(トヨタ) | 本体約150万円〜/乗り出し約175万円〜 | コンパクトカー平均:約200万〜240万円 | ヤリス新車乗り出し価格は普通車で際立つ安さ。TNGAプラットフォームによる高い操縦安定性が魅力。 |
| スイフト(スズキ) | 本体約172万円〜/乗り出し約195万円〜 | コンパクトカー平均:約200万〜240万円 | 新世代パワートレインと走りの質感が高次元。同価格帯のライバルを凌駕する装備充実度が光る。 |
軽自動車100万円台新車を代表するミライースやアルトは、無駄を削ぎ落としたパッケージングで移動手段としてのコストを極限まで引き下げてくれます。一方、高速道路の利用や長距離移動を想定しているなら、安い普通車コンパクトカーの筆頭であるヤリスやスイフトを選ぶのが後悔を防ぐ賢い選択肢です。
新車購入諸費用内訳まとめ|見積書の「削れる項目」を暴く
新車の商談時、ディーラーから提示される見積書には本体価格以外の「諸費用」が約15〜25万円ほど計上されています。新車乗り出し価格最安を目指すには、この内訳を正確に把握し、不要な項目を削る作業が欠かせません。
諸費用は法律で義務付けられている「法定費用」と、販売店ごとに設定されている「代行手数料・オプション費用」に大別されます。
【法定費用(原則として削れない費用)】
・自動車税(種別割・環境性能割)
・自動車重量税
・自賠責保険料(37ヶ月分など)
・リサイクル料金
・検査登録・車庫証明の法定手数料(印紙代)
【販売店手数料(見直し・削減が可能な項目)】
・車庫証明申請代行費用(約1万〜2万円):警察署に出向いて自力で申請すれば印紙代(約2,500円〜)のみで済む。
・納車費用(約5,000円〜1万5,000円):自宅配送ではなく店舗へ直接受け取りに行くことで全額カット可能。
・点検パック・コーティング(約5万〜15万円):強制加入ではないため、社外品の施工や個別メンテナンスと比較して外すことが可能。
これらを見直すだけで、車両の値引きとは別に5万〜10万円程度の支払総額削減が即座に実現します。
値引き限界相場を引き出す時期とディーラーオプション値引き交渉術
新車の値引きには、年間を通じた明確な「波」が存在します。最も好条件を引き出しやすいのが、販売会社が年間の販売台数目標を追う決算期新車値引き時期(本決算:2月中旬〜3月末、中間決算:8月中旬〜9月末)です。ディーラーはメーカーからの報奨金(インセンティブ)獲得のために、1台あたりの利益を削ってでも登録台数を稼ぎにきます。
現在の新車値引き限界相場は、軽自動車で5万〜15万円、大衆コンパクトカーで15万〜25万円が一般的な目安です。これ以上の値引きを狙う場合、車両本体ではなく「ディーラーオプション」の攻略が鍵を握ります。
車両本体の値引き原資は限られていますが、販売店装着オプション(フロアマット、ドアバイザー、ナビゲーション、ETC車載器など)はディーラー側の利益率が高く設定されています。商談の最終局面で「このオプション総額からあと3万円引いてくれたら今日印鑑を押す」といった具体的な条件提示を行うことで、限界枠を超えた値引きを引き出しやすくなります。
【実態検証】買い方の損得を解剖|残価設定・リース・登録済未使用車の罠
近年、初期費用を抑えて車を手に入れる手段として「残価設定型ローン(残クレ)」「マイカーリース」「登録済未使用車」が頻繁にアピールされています。しかし、これらには表面上の安さの裏に見落とされがちなリスクが存在します。
現場の実態データとユーザーの声から、それぞれの損得構造を徹底検証しました。
残価設定型ローン損得の真相
数年後の据置額(残価)を差し引いた金額のみを分割返済するため、毎月の支払額を低く抑えられるのが特徴です。しかし、据置残価に対しても年利(3〜6%程度)が満額かかり続けるため、最終的な金利支払総額は通常ローンより高額になります。また、月間走行距離制限(1,000km/月など)や、事故・傷による減点清算リスクがあるため、長距離を走る人や長期間乗り続けたい人にとっては割高になるケースが大半です。
マイカーリース月額評判の光と影
税金・車検代・メンテナンス代がコミコミで定額化できるため、家計管理がしやすいと評判です。一方で、途中解約が原則不可(高額な違約金が発生)、総支払額を単純計算すると現金一括や低金利銀行ローンより20〜40万円ほど割高になるという構造的デメリットがあります。「まとまった頭金はないが、突発的な出費をゼロにしたい」という明確な目的がない限り、最安ルートとは言えません。
登録済未使用車デメリットと購入時の注意点
ディーラーが目標達成のために自社名義でナンバー登録しただけの「新古車」は、新車同様の状態でありながら本体価格が10〜20%安く設定されています。ただし、以下のデメリットに注意が必要です。
・初度登録から数ヶ月経過しているため、最初の車検期間(通常3年)が短くなっている
・工場オプション(先進安全装備の追加や特定カラー)を後から選べない
・書類上は「2オーナー目」扱いとなり、将来の売却時(下取り査定)に影響が出る場合がある
一般に知られていない盲点とネットの誤解
「新車を安く買う」ことに関して、ネット上で広く信じられているノウハウの中には、現在の流通現場では通用しない、あるいは逆に損をする誤解が少なくありません。
誤解1:「相見積もりを限界まで増やせば値引きは無限に広がる」
かつては有効だった競合交渉ですが、現在は同じ資本系列のディーラー間では顧客情報が共有されており、過度な相見積もりは販売店から「値引きハンター」として商談を打ち切られるリスクがあります。効果的な競合は、ライバル関係にある「別メーカーの同クラス車(例:ヤリス対フィット、ミライース対アルト)」か「別資本の同メーカー系列店」に絞るのが鉄則です。
誤解2:「新車一括購入が常に一番安い」
ディーラーは提携ローンを利用してもらうことでローン会社から手数料バックを得ています。そのため、現金一括払いを希望する客よりも、ローン利用客の方に大きな値引き枠を提示する傾向があります。賢いユーザーは「当初はディーラーローンで最大値引きを引き出し、納車直後に繰上返済するか低金利な銀行マイカーローンに借り換える」という手法で実質負担を最小化しています。
【プロの結論】おすすめできる人・見送るべき人の特徴
新車の低価格モデル・値引き購入が向いている人:
・日常の移動コストを抑えつつ、最新の衝突被害軽減ブレーキなど予防安全性能を手に入れたい人
・1台の車に7〜10年以上長く乗り続ける計画があり、トータルの維持費を最小化したい人
・不要なオプションを削り、自分に必要な装備だけを厳選して注文できる人
安易な新車購入を見送るべき人:
・2〜3年ごとに最新モデルへ乗り換えたい人(中古車の高年式モデルやサブスクの短期利用が有利)
・毎月の支払額の安さだけに釣られて、高金利の残クレを長期契約しようとしている人
・週末にしか運転せず、年間の走行距離が3,000km未満の人(カーシェアやレンタカーの方が圧倒的に安上がり)
【車 新車 安い】に関するよくある質問(FAQ)
Q1:新車で乗り出し100万円を切る車種は現在存在しますか?
A1:2026年現在、消費税や法定諸費用を含めた「乗り出し価格」で100万円を完全に切る新車は実質的に存在しません。最安水準であるダイハツ・ミライース(Bグレード等)やスズキ・アルトの最廉価モデルでも、諸費用込みで約105万〜115万円前後が実質的なスタートラインとなります。
Q2:新車の値引き交渉はいつ始めるのがベストですか?
A2:納車時期が決算月(3月または9月)に間に合うよう、決算月の1〜2ヶ月前(1月中旬〜2月上旬、または7月中旬〜8月上旬)に商談をスタートするのがベストです。多くのディーラーでは「登録(ナンバー取得)」が完了して初めて売上計上されるため、納期を見越して早めに動く必要があります。
Q3:下取り車がある場合、ディーラーに出すのと買取専門店に出すのはどちらが得ですか?
A3:大半のケースで買取専門店のほうが高額査定になります。新車の商談時はまず下取りなしで見積もりを作成してもらい、値引き額が確定した後に複数の車買取店で一括査定を受けて比較するのが、最も手元に残る現金を増やす手順です。
まとめ:今後の動向と失敗しないための判断基準
自動車の電動化や安全装備の高度化に伴い、今後も新車のベース価格が下がる可能性は極めて低いと言えます。だからこそ、「どの車種を選ぶか」という選択と「どのルート・契約形態で買うか」という戦略の重要性がこれまで以上に高まっています。
安さだけを求めて安全装備を削ったり、目先の月額負担に惑わされて割高なファイナンス契約を結ぶのは本末転倒です。諸費用の無駄を徹底的に排除し、決算期のタイミングを狙い、自分のライフスタイル(保有期間や年間走行距離)に合致した購入方法を選ぶこと。これこそが、激変する2026年の自動車市場において新車を賢く、最安で手に入れるための確実なロードマップです。 (出典: 車 新車 安い(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。