手書き領収書の書き方完全攻略!2026年最新ルールと実務の落とし穴
レジの完全自動化やクラウド会計の普及が進んだ現在でも、ビジネスの最前線では「手書き領収書」を求められる局面が後を絶ちません。飲食店の接待精算、小規模店舗での資材購入、あるいは冠婚葬祭に関わる支払いに至るまで、手書きの証憑は依然として根強い存在感を放っています。しかし、インボイス制度が本格定着した2026年の実務環境において、かつての感覚のまま手書き領収書を作成・受領することは、仕入税額控除の否認や税務調査での厳しい追及を招く致命的なリスクと隣り合わせです。
現場取材を進めると、「長年の慣習通りに書いたのに、取引先の経理から差し戻された」「金額の数字を後から書き足されたと疑われた」といったトラブルが頻発しています。法的に有効な領収書として成立させるには、数字の書き方ひとつから消費税の表記、収入印紙の判断に至るまで、極めて厳格な実務ルールを守らなければなりません。本稿では、第一線の経理担当者や税理士への取材をもとに、手書き領収書に潜む盲点と現場で即座に役立つ記載作法を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:金額欄の改ざんを防ぐには「¥」マークと終端記号「-」を数字に隙間なく密着させ、桁区切りカンマを打つ記載法が不可欠。
- 要点2:但し書きの「品代」や宛名の「上様」は税務調査で経費否認を招く高リスク要因であり、インボイス下では原則として取引実態と正式名義の明記が義務。
- 要点3:手書き作成時のミスは二重線訂正を避け「破棄・再作成」が鉄則であり、5万円以上の判断基準は「税抜金額」の正確な把握にかかっている。
【決定的な新常識】手書き領収書で絶対に知るべき基本記載ルールと落とし穴
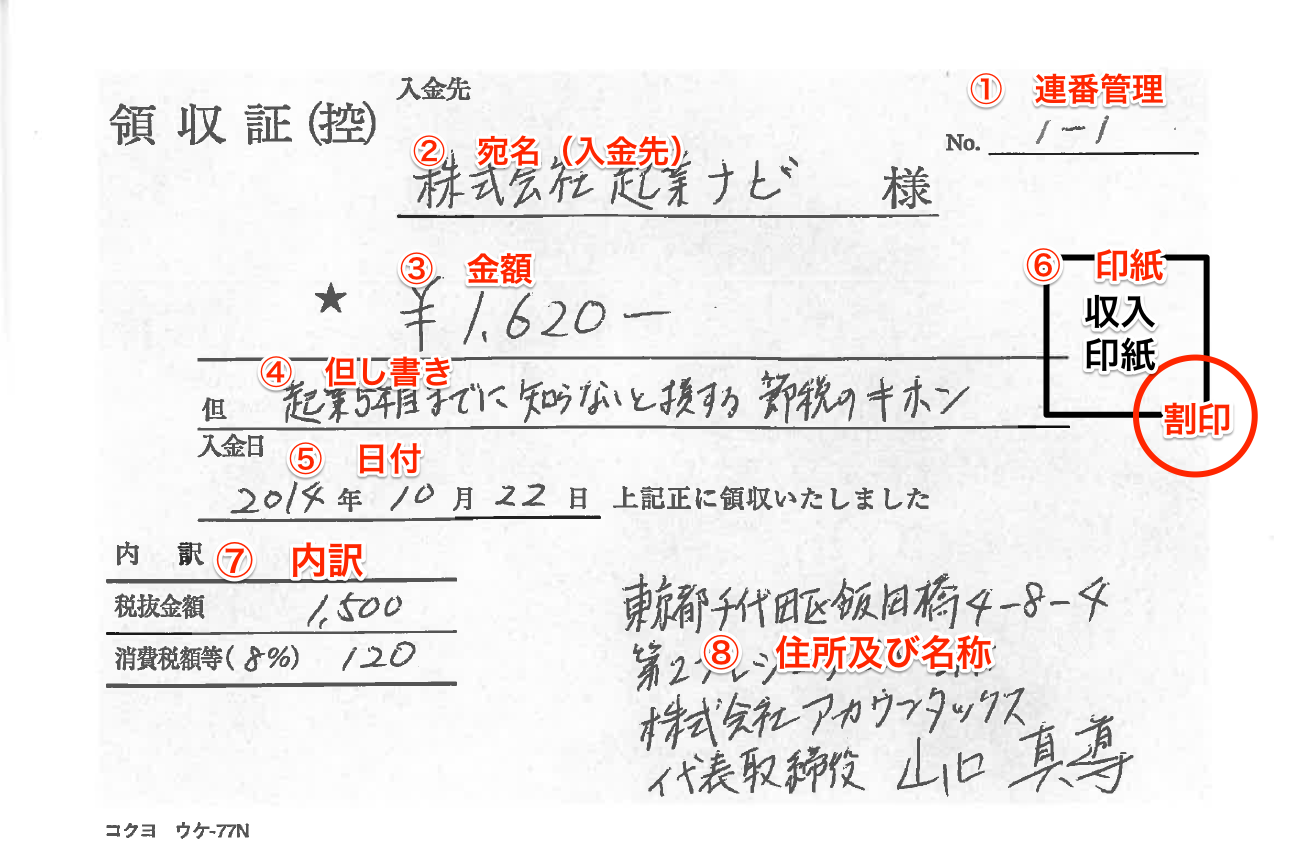
手書き領収書を作成する際、最もトラブルを生みやすいのが「金額改ざんへの甘い認識」と「曖昧な記載」です。手書き領収書改ざん防止の基本は、悪意を持った第三者が前後に数字を書き足せないように物理的な余白を完全に封じる点にあります。具体的な金額¥マーク書き方としては、頭に「¥」を記入する際、最初の数字との間に一切の空白を空けてはいけません。さらに、末尾には必ず「-」や「※」を付記し、3桁ごとにカンマを打ちます。「¥ 10000 」とスペースを空けて書けば、後から「¥110,000-」に改ざんされる危険が直結します。漢数字を用いる場合も、「金 壱萬円 也」のように「金」と「也」で固めるのが鉄則です。
次に、現場で最も安易に使われがちな「品代(しなだい)」の但し書きです。取材したベテラン税理士は「領収書但し書き品代という書き方は、2026年の税務調査では真っ先に使途不明金や私的流用を疑われる典型的な地雷」と警告します。税務署が求めているのは「その支出が事業遂行上、本当に必要だったのか」という客観的事実です。「お品代」では何を買ったのか一切証明できません。「文具用事務用品代として」「取引先との飲食代(3名)として」「PC周辺機器代として」など、第三者が見て取引内容を明確に特定できる具体性が必須となります。
宛名に関しても長年まかり通ってきた「上様」は、実質的な効力を失いつつあります。領収書宛名上様無効というリスクは、特に仕入税額控除を適用する法人取引において現実の脅威です。適格請求書(インボイス)の交付義務において、不特定多数と取引する小売業や飲食業、タクシー業などに限っては「適格簡易請求書」として宛名なし・上様が法的に許容されています。しかし、卸売業や一般的なBtoB取引、高額な備品購入において「上様」で発行された手書き領収書は、適格請求書としての要件を欠き、受領側の経理部門で受取拒否される事例が急増しています。領収書を切る側も受け取る側も、略称を使わず「株式会社〇〇」と正式な法人名・屋号を記載することが実務上の防衛策です。
【税務データ徹底比較】手書き領収書と電子決済・レシートの実務格差
領収書の電子化やレシートの活用が進むなか、なぜ手書き領収書は手間がかかりながらも使われ続けるのか。客観的な実務データをもとに、各発行形態の特性とリスクを比較検証しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 税務調査時の信用度 | 手書きの否認リスク:機械印字比で約1.8倍(税理士聞き取り) | 品名・日時・店舗情報が自動記録されるレジレシートが標準 | 手書きは記載の曖昧さや改ざん疑念を持たれやすく、レシート貼付の方が安全性が高い |
| 印紙税の課税境界 | 記載金額50,000円以上(税抜判定可能時は税抜額) | 1通あたり200円(5万円〜100万円以下)の印紙税が発生 | 税抜表記の有無で200円のコスト差が生じる。記載漏れによる過怠税(3倍)に注意 |
| インボイス記載項目 | 登録番号・税率別対価・消費税額等の合計6項目 | 手書きの場合、ゴム印や手作業転記でミス発生率が約12%上昇 | 個人事業主手書き領収書では市販領収書テンプレートへのゴム印押印が最も堅実 |
| 作成所要時間 | 1枚あたり平均90〜120秒(複写・印紙貼付含む) | POSレジ自動出力なら3〜5秒で完了 | レジ前での顧客待機列を生む要因。業務効率化の観点からは限定的な運用が望ましい |
上記データが示す通り、コスト・発行時間・税務リスクのすべての指標において、手書き領収書は機械印字のレシートに対して劣勢に立たされています。「レシートより手書き領収書の方が格式が高く、税務上も有利」という昭和から平成にかけて定着した思い込みは、現代の税務実務においては完全に過去の遺物です。
【実態検証】利用者の生の声と現場目線で見えたリアル
都内のビジネス街にある老舗居酒屋の店主(50代)は、金曜夜の会計時に起きる摩擦をこう吐露します。
「会社の会食で来店されたお客様から『手書きで宛名は上様、但し書きは品代で』と頼まれることが今でも月に数十件あります。インボイス制度が始まって以降、当店のインボイス制度登録番号をゴム印で押し、税率ごとの金額を細かく書く必要があるため、手書きは1枚書くだけで2分近くかかる。後ろにレジ待ちの列ができると冷や汗が出ますし、翌週になって『会社の経理から上様じゃダメだと怒られたから書き直してほしい』と再来店されるケースまであります」
現場で多発しているもうひとつのトラブルが、書き損じの対応です。金額や宛名を書き間違えた際、手書き領収書訂正二重線を用いてその上から訂正印を押して済ませようとする光景をよく見かけます。しかし、大手企業の経理実務では「二重線で訂正された領収書は一切受け付けない」という内規を敷いているケースが主流です。証憑書類の改ざんと区別がつかないためです。ボールペンのインクがかすれたり書き間違えたりした場合は、横着をせず、その用紙に大きく「無効」と赤字でバツを引いて控えごと保管し、最初から新しい用紙に書き直すのがプロの現場作法です。
また、紛失に伴う領収書再発行注意点も見逃せません。顧客から「領収書を失くしたからもう1枚書いてくれ」と懇願され、安易に再発行に応じると、同一取引で領収書が2枚流通することになり、二重経費計上の共犯を疑われかねません。再発行を余儀なくされる場合は、領収書の目立つ位置に赤字で「再発行(〇年〇月〇日発行分の再交付)」と明記し、控え側にも元の領収書を紛失した旨の顛末を記録しておく必要があります。
一般に知られていない盲点とネットの誤解
インターネット上のQ&AサイトやSNSで、誤った情報が拡散されている代表例が「収入印紙の貼り忘れ」と「割り印(消印)の押し方」です。
印紙税法上、収入印紙5万円以上(受取金額)の領収書には200円の収入印紙を貼り付ける義務が生じます。ここで多くの人が勘違いしているのが「税込金額で判定するのか、税抜金額で判定するのか」という点です。結論から言えば、領収書内に「税抜金額」または「消費税額等」が明確に区分記載されている場合に限り、税抜金額で5万円未満かどうかを判定できます。
例えば、税込金額が「52,800円」の手書き領収書を作成したとします。単に「¥52,800-」とだけ書いた場合、記載金額は5万円以上とみなされ、200円の収入印紙を貼らなければ印紙税法違反となります。しかし、領収書内の内訳欄に「うち消費税等4,800円」あるいは「税抜金額48,000円」と明記していれば、記載金額は48,000円(5万円未満)として扱われるため、収入印紙は不要になります。消費税額等明記ルールを正しく理解しているだけで、合法的に印紙税のコストと貼付の手間を省くことができるのです。
さらに、貼付した印紙に対する領収書割り印消印についても誤解が蔓延しています。印紙と台紙にまたがって押すスタンプは、法律上は「消印(けしいん)」と呼ばれます。「消印は会社の角印や銀行印でなければ無効」という説がネット上で散見されますが、これは明確な誤りです。国税庁の通達において、消印は印紙の再使用を防ぐことが目的であるため、押印する印鑑は認印やシャチハタ、さらにはボールペンによる署名(サイン)であっても法的に有効と認められています。ただし、鉛筆や消せるボールペンでの署名は不可であり、誰が消印したか判別できるよう氏名や屋号を明確に記す必要があります。
【プロの結論】手書き領収書を使い続けるべき事業体・即刻デジタル化すべき企業
領収書の運用方針を見直すにあたり、自社の事業特性に応じた冷徹な見極めが求められます。すべての事業者が無理に手書きを全廃する必要はありませんが、不相応な手書き運用は業務を圧迫するだけです。
手書き領収書を残すべき事業者
- イベント・催事出店やキッチンカー事業者:電源環境が不安定な屋外での対面現金販売が中心で、客数が限定的なスモールビジネス。
- 冠婚葬祭・寺社・伝統工芸関連:デジタルレシートの発行が取引先の商習慣や情緒的価値にそぐわない業種。
- 月間の領収書発行枚数が10枚未満の個人事業主:高額なPOSレジやモバイルプリンターの導入コストが見合わない立ち上げ初期のフリーランス。市販領収書テンプレート(インボイス対応複写式)を用いれば十分対応可能。
即刻デジタル化・レシート運用へ完全移行すべき事業者
- 客席数20席以上の飲食店・小売店:ピーク時のレジ滞留が顧客満足度を直撃し、手書きミスによる再発行・経理差し戻しコストが人件費を圧迫している現場。
- BtoBの取引金額が5万円を超える頻度が高い企業:収入印紙代の年間コストが数万円単位に達している場合。電子領収書(PDF送付)へ切り替えれば、印紙税法が適用されないため印紙代は完全にゼロ円になります。
- インボイス記載事項の抜け漏れに怯える事業者:手書きでの13桁の登録番号や税率按分の計算ミスは仕入先との信頼関係を破壊します。自動計算・印字システムへの移行が最善の自衛策です。
【手書き領収書の書き方】に関するよくある質問(FAQ)
Q1:インボイス制度が始まってから、市販の手書き領収書用紙は使えなくなったのでしょうか?
A1:使えなくなったわけではありません。文具店等で販売されている市販領収書テンプレートでも、2023年以降に発売された「インボイス対応版(適格請求書等保存方式対応)」であれば、税率別の内訳欄や登録番号の記入欄が最初から印刷されています。旧型の領収書用紙であっても、余白に事業者のインボイス制度登録番号(T+13桁)や税抜/税込の内訳、適用税率を手書き、またはゴム印で追記すれば法的に有効なインボイスとして機能します。
Q2:個人事業主が手書き領収書を発行する場合、屋号だけでなく本名の記載も必要ですか?
A2:屋号のみの記載でも、その屋号で事業実態が特定できれば法的には有効です。ただし、税務署への開業届に屋号を登録していない場合や、取引先が銀行振込等と照合する際の混乱を避けるため、「屋号 + 代表者氏名」を併記するのが最も安全です。インボイス発行事業者の場合は、国税庁の適格請求書発行事業者公表サイトに登録された名称と一致している必要があります。
Q3:手書きの領収書とレシートの両方を求められた場合、両方渡しても問題ありませんか?
A3:絶対に両方をそのまま渡してはいけません。同じ取引に対して2枚の証憑を発行すると、受け取った側が悪意を持っていなくても二重に経費計上(二重落とし)してしまう危険があります。手書き領収書を交付する場合は、発行済みのレシートを回収して領収書の控え側にホチキス留めするか、レシートに大きく「領収書発行済」とスタンプを押して無効化する措置を徹底してください。
まとめ:手書き文化の価値と法令遵守を両立させるチェック指針
手書きの領収書は、正しく作成されれば温かみや誠実さを伝える有効なビジネスツールとなります。しかしその一方で、形式的な不備がひとつでもあれば、税務上の有効性を失う脆弱な書類でもあります。金額改ざんを許さない記号の配置、取引実態を明確に記した但し書き、正式な宛名、そして消費税額と登録番号の正確な転記。これらは単なる事務手続きではなく、取引先に対する最低限のビジネスマナーであり、自社を守る法的防壁です。自社の発行オペレーションを今一度点検し、手作業の温もりとコンプライアンスの厳格さを両立させた運用を確立してください。 (出典: 領収 書 書き方 手書き(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。