給与と給料の違いとは?手取り・ボーナス・履歴書の罠を徹底解説
毎月の明細書や転職時の求人票を見るとき、「給与」と「給料」という言葉を何気なく同義語として使っていませんか。日常生活では同じ意味として扱われがちですが、実は労働基準法や税法において明確な線引きがなされており、その違いを曖昧にしたままだと、ボーナス計算の誤解や履歴書の希望額の書き間違いで思わぬ損失を被るリスクがあります。
特に2026年の現在、手取り額の変動や多様な雇用形態が広がる中で、自分のお金がどのような名目で支払われ、どこから税金や社会保険料が引かれているのかを正確に把握する重要性が高まっています。知っておくべき定義の差から手取り額面計算の仕組み、転職活動での実践的な注意点まで分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
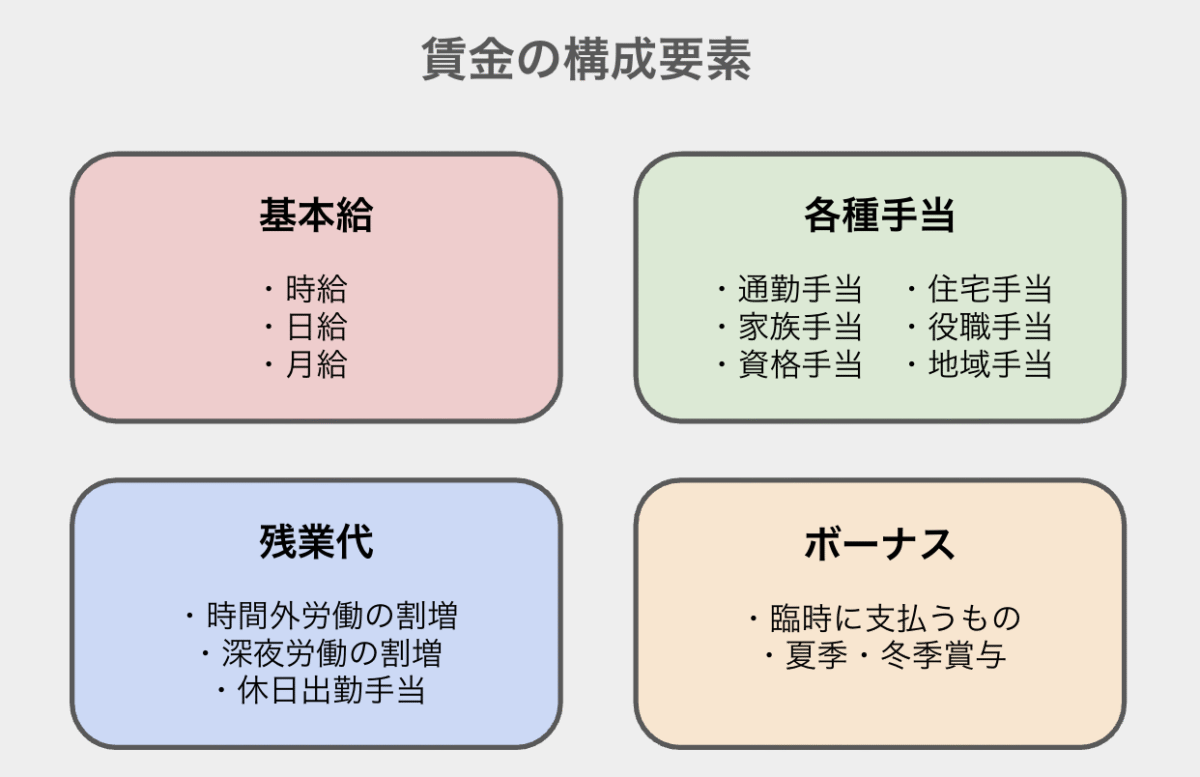
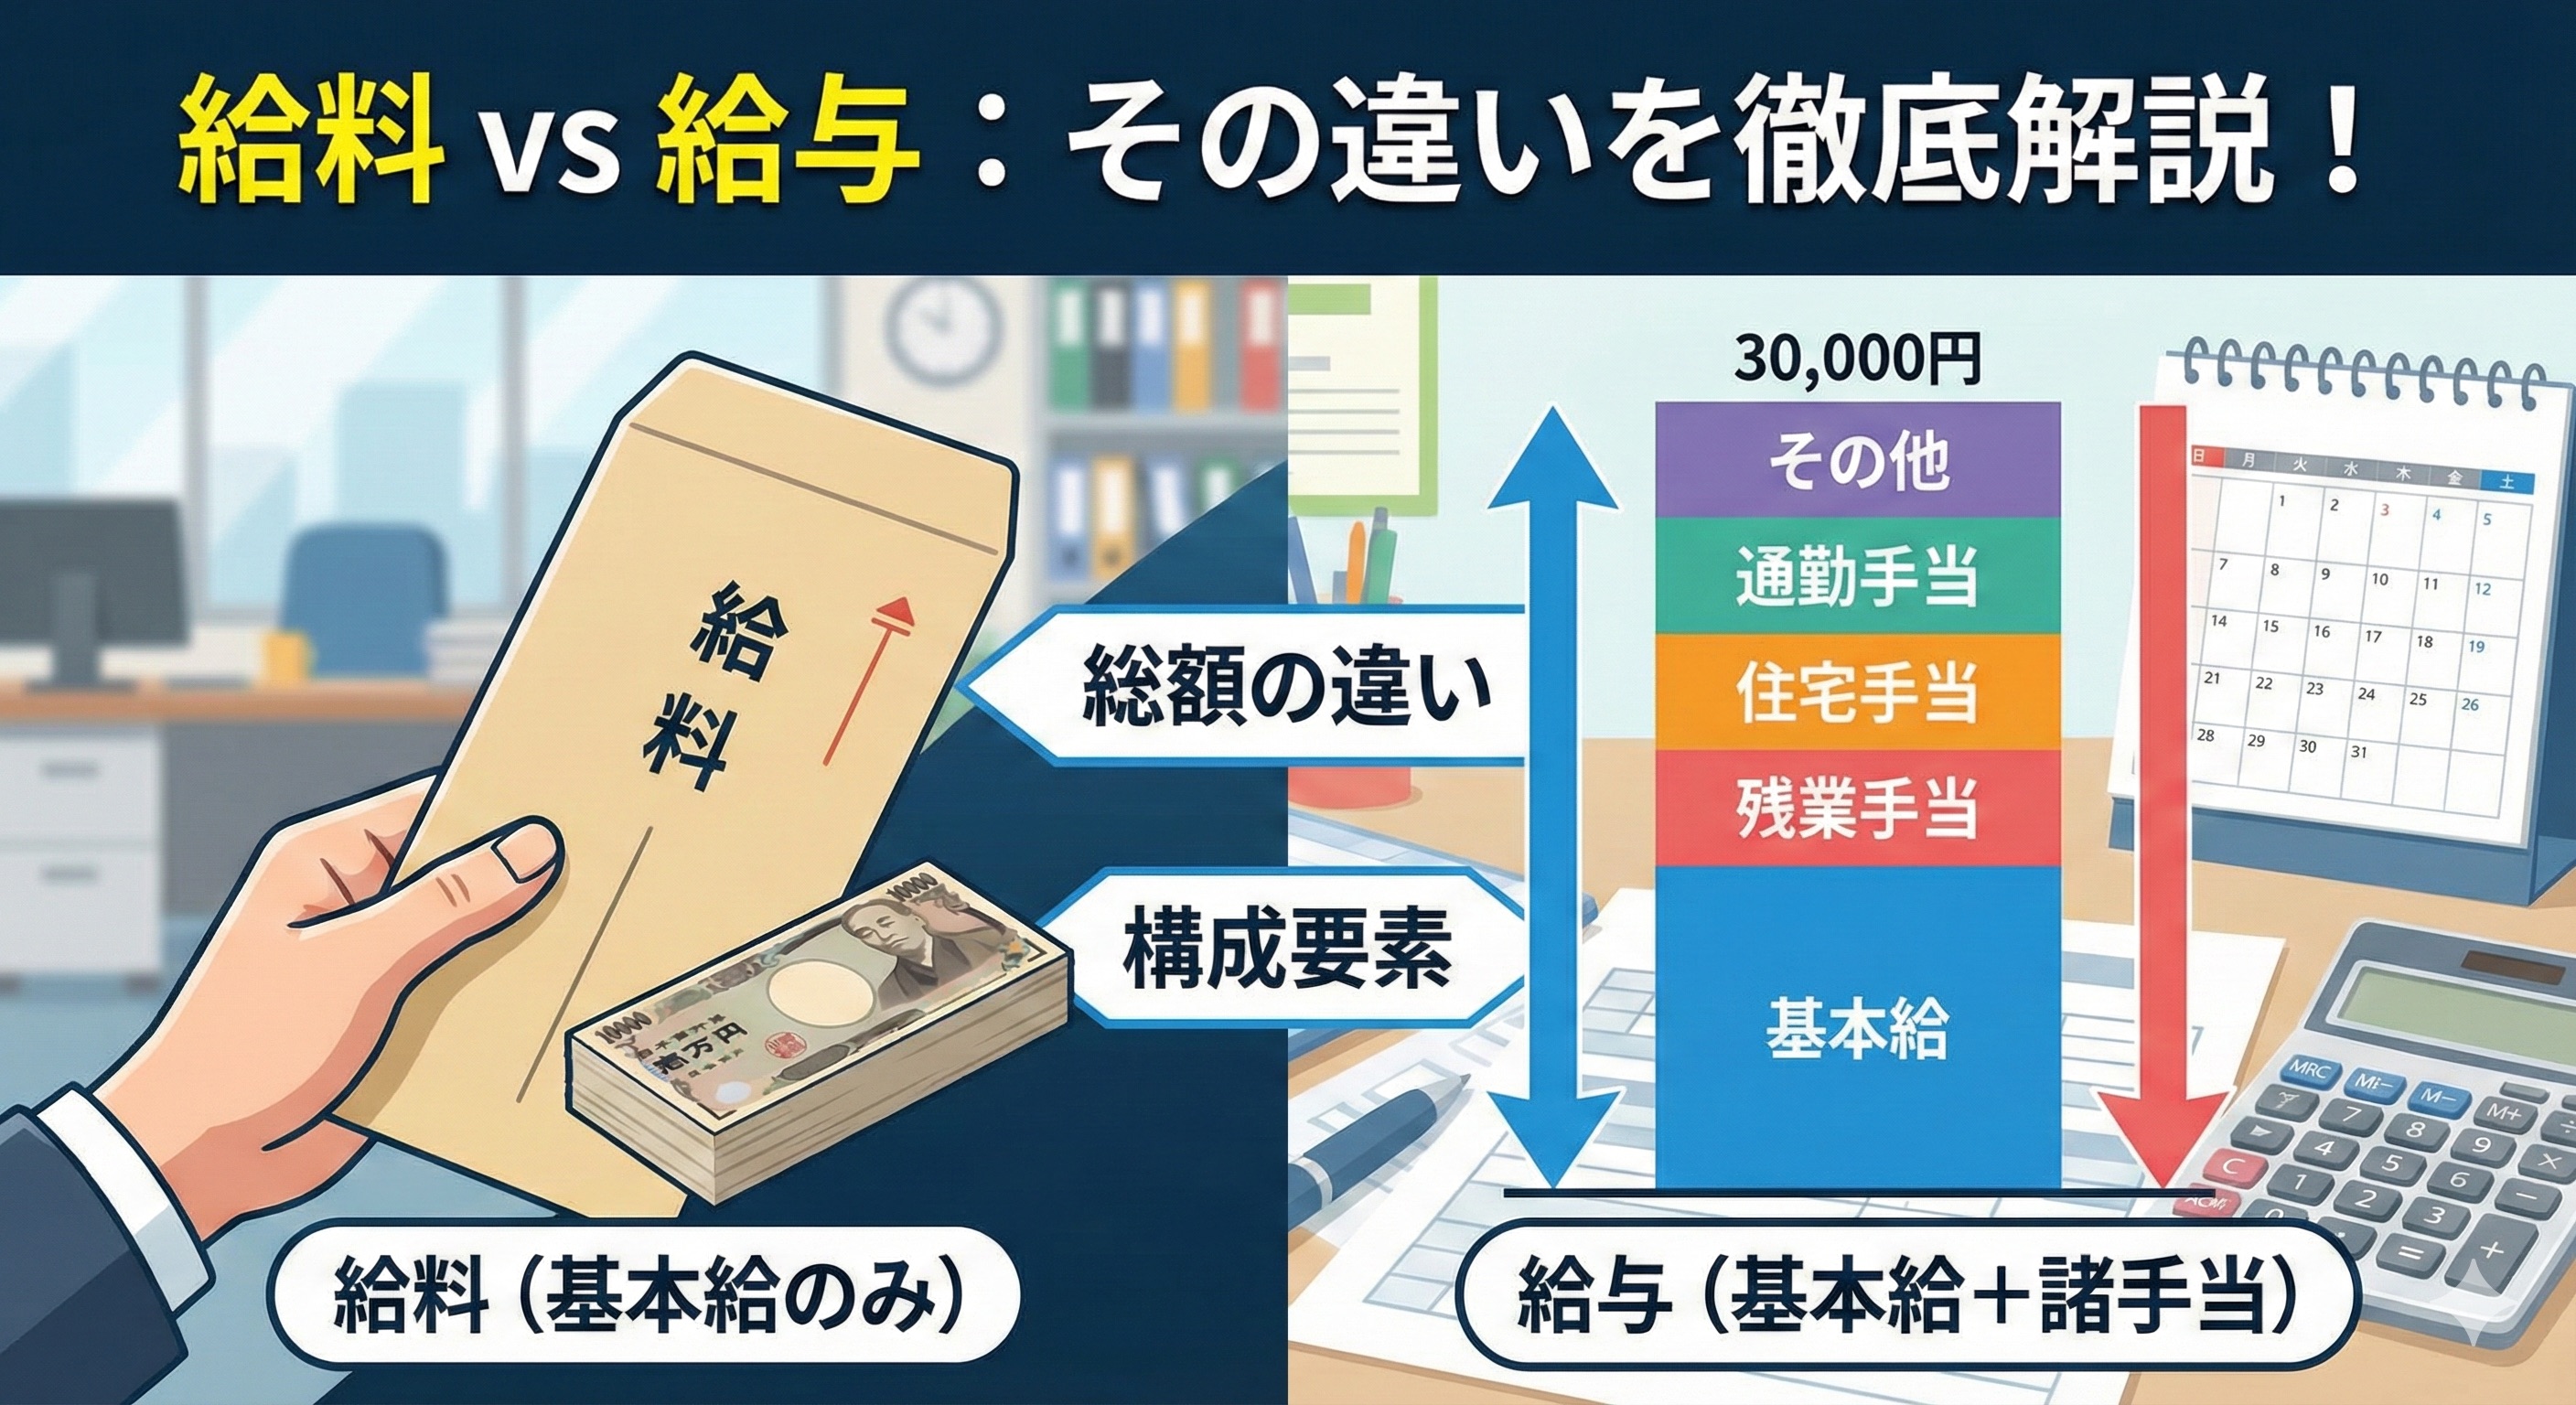
- 要点1:給料は「所定労働時間に対する基本賃金(基本給)」を指し、給与は「給料+諸手当+残業代+賞与(ボーナス)+現物給与」を含む総報酬全般を指す。
- 要点2:求人票の「給与」と「基本給」を見誤ると、基本給ベースで算出されるボーナス額や退職金が想定を大きく下回る危険性がある。
- 要点3:履歴書の本人希望欄に書くべき基準は「給与(総支給額ベース)」であり、源泉徴収票の支払金額や手取り額面の関係を正しく把握することが自己防衛につながる。
【法律上の定義】給与と給料の決定的な違い|労働基準法と税法の視点
日常会話では混同されやすい2つの言葉ですが、法的な観点から分解するとカバーする範囲がまったく異なります。
まず「給料」とは、正規の勤務時間(所定労働時間)内に働いた労働そのものに対する対価を指します。いわゆる「基本給」と同義であり、残業手当や役職手当、通勤手当、さらにはボーナス(賞与)などは一切含まれません。公務員の給与体系で「給料表」と呼ばれるものがこれに該当し、純粋な勤務実績に対するベースマネーを意味します。
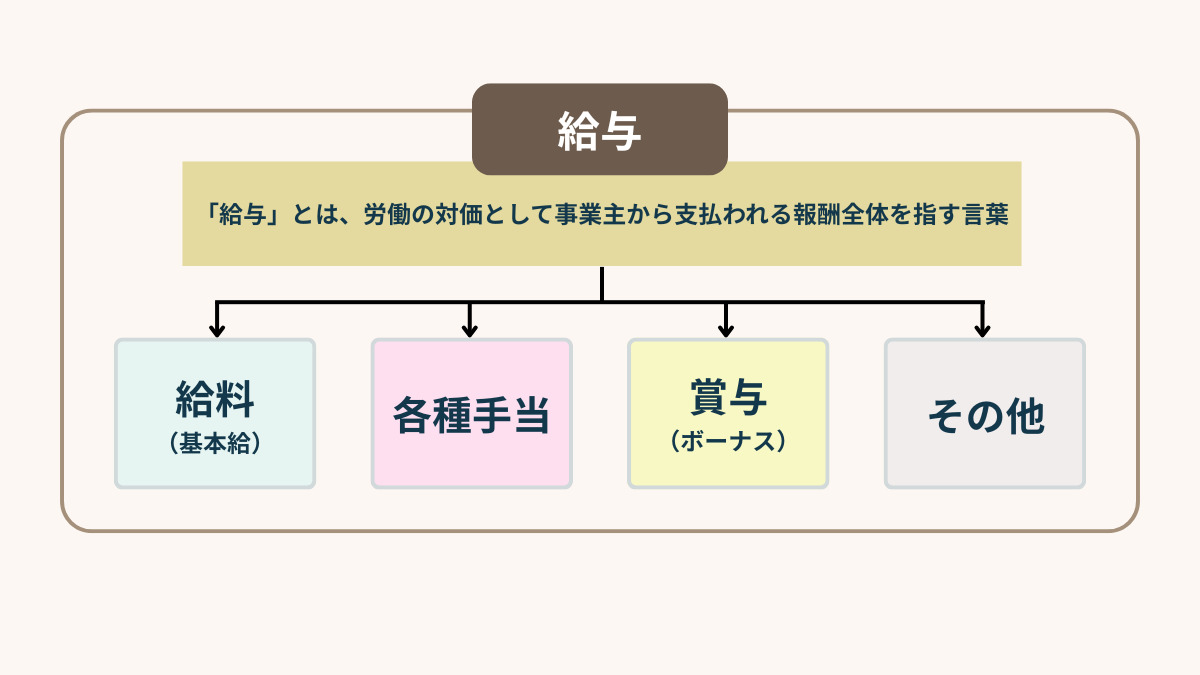
一方で「給与」とは、雇用主から労働の対価として支払われるすべての経済的利益の総称です。労働基準法第11条では「賃金、給料、手当、賞与その他名称の如何を問わず、労働の対償として使用者が労働者に支払うすべてのもの」と規定されており、税法(所得税法)上でも同様に扱われます。つまり、給料(基本給)をベースに、諸手当・残業代・賞与・歩合給、さらには通勤定期券や社宅の貸与といった「現物給与」まで合算したものが給与です。
包含関係で表すと「給与 > 給料(基本給)」という明確な主従関係が成り立っています。
【データ徹底比較】給与・給料・基本給・手取りの違いが一目でわかる一覧表
給与明細や源泉徴収票に登場する各用語の関係性を整理しました。どこまでが支払対象で、何が差し引かれるのかを俯瞰してみましょう。
| 項目名 | 詳細・含まれる内訳データ | 一般的な基準・相場(目安) | 編集部の見解・評価 |
|---|---|---|---|
| 給料(基本給) | 所定内労働への固定対価(各種手当・残業代・賞与は除外) | 総支給額の約60%〜75%程度が一般的 | ボーナスや退職金の算定基礎となる最重要コア。ここが低いと将来受取額が目減りする。 |
| 給与(総支給額/額面) | 基本給 + 役職手当・家族手当・残業代 + 賞与ボーナス + 現物給与 | 求人票に記載される「月給〇〇万円〜」のベース | いわゆる「額面」のこと。税金や社会保険料が引かれる前の総額を指す。 |
| 手取り額 | 給与(総支給額) − 社会保険料控除 − 所得税・住民税 | 額面の約75%〜80%(年収帯や扶養親族数で変動) | 実際に銀行口座へ振り込まれる手取りキャッシュ。生活費の設計基準にすべき数値。 |
| 年収(総収入) | 1年間に支払われた「給与」の合計(基本給×12カ月+手当+年間賞与) | 源泉徴収票の「支払金額」欄に記載される数値 | 住宅ローン審査や転職時の年収提示で公式に用いられる絶対指標。 |
【手取り額面の真実】社会保険料と税金控除から読み解く年収換算方法
「月給30万円」と聞いて「毎月30万円が使える」と錯覚してしまうと、家計管理や将来設計で大きな狂いが生じます。額面給与から手元に残る手取り額を導き出すには、給与から自動的に差し引かれる「法定控除」の構造を把握しなければなりません。
給与から天引きされる控除は、大きく分けて「社会保険料」と「税金」の2種類です。
1つ目の社会保険料控除には、健康保険料、厚生年金保険料、雇用保険料、40歳以上から加わる介護保険料が含まれます。これらは合計でおよそ給料総額の約14〜15%(労使折半後の自己負担分)に達します。標準報酬月額をもとに計算されるため、残業代が多くて給与総額が跳ね上がった月は、その分引かれる保険料も増加します。
2つ目の税金控除は、国に納める所得税と、自治体に納める住民税です。所得税は給与から社会保険料控除や給与所得控除を差し引いた「課税所得」に対して累進課税でかかり、住民税は一律約10%が前年の所得をもとに翌年6月から天引きされます。
【年収換算・手取り計算の実践例】
額面年収が500万円の場合、社会保険料(約75万円)+所得税・住民税(約35万〜40万円)が引かれ、実際の年間手取り額は約385万〜390万円前後(手取り率約77%)となります。求人票を見て年収換算方法を検討する際は、「額面年収 × 0.75〜0.8」で計算することが生活実態に即した計画を立てる鉄則です。
【実態検証】「給料=手取り」と勘違いして大失敗?現場のリアルな声
転職市場やキャリア相談の現場において、給与と給料、そして額面と手取りの認識不足によるトラブルは後を絶ちません。SNSや転職相談コミュニティに寄せられた実際の失敗談から、その盲点を浮き彫りにします。
CASE 1:ボーナスの計算基準で落とし穴(20代後半・IT営業)
「求人票に『月給35万円・賞与年4カ月分』とあったため、ボーナスは年間140万円(35万×4カ月)もらえると皮算用していました。しかし入社後に就業規則を確認すると、内訳は『基本給20万円+固定残業代・職務手当15万円』。賞与の算定基準は『基本給』だったため、実際の支給額は年間80万円(20万×4カ月)にしかならず、想定より60万円も低くなりました」
CASE 2:転職時の希望年収の伝え間違い(30代前半・企画職)
「前職の手取りが月25万円程度だったため、面接で『希望給与は月25万円です』と口頭で答えてしまいました。結果として内定通知書に記載された額面給与が25万円となり、そこから保険料や税金が引かれて実際の手取りは月20万円を切る事態に。完全に自分の言葉足らずで後悔しました」
現場のリアルな証言が示す通り、企業が提示する「月給」や「給与」にどのような諸手当残業代が含まれているか、基本給との違いを事前に確認しないことは大きな金銭的リスクを招きます。
【転職・就活の盲点】履歴書「本人希望記入欄」や面接で失敗しない書き方
履歴書を書く際や採用面接に臨む際、給与に関する表現を一つ誤るだけで、採用担当者に「ビジネスの基礎知識が不足している」という悪印象を与えかねません。特に履歴書本人希望欄の書き方には業界標準のルールが存在します。
基本ルールとして、本人希望欄に記載する希望金額は「額面の税込年収(給与ベース)」で書くのが絶対原則です。手取り金額を書いてしまうと、前述の失敗事例のように大きなミスマッチを引き起こします。
【正しい記載例】
- 「現在の年収(額面〇〇万円)を基準に、前職の経験・実績を考慮の上、ご相談させていただけますと幸いです。」
- 「貴社規定に従います。(最低希望年収:額面〇〇万円以上)」
「給料は月額〇〇万円を希望」と書いてしまうと、手当を含まない純粋な基本給のみを指すのか、総支給額を指すのかが採用側に伝わりません。面接や書面では常に「希望年収(額面)」または「希望月給(総支給額)」という明確な言葉を使いましょう。
【プロの結論】給与体系をチェックする際のおすすめ条件・見送るべき条件
求人票を見る際は、以下のポイントで「その企業の給与体系の健全性」を見極めることが肝要です。
✔ 納得感が高くおすすめできる条件:
- 基本給の割合が高く(総支給の7割以上)、諸手当の支給基準が明瞭であること。
- 賞与の算定基準が「基本給ベース」か「総支給ベース」かが就業規則や雇用契約書に明記されていること。
✖ 慎重に検討・見送るべきリスク条件:
- 見かけの月給は高いが、極端に「基本給」が低く抑えられ、大半が固定残業手当や調整給で構成されている求人(ボーナス・退職金・残業単価が低く抑えられる構造的リスク)。
- 求人票の給与欄に「手取り〇〇万円可能」といった曖昧な表現しか記載されていない企業。
【給与所得控除と源泉徴収票】損をしないための見方と税制上の重要ポイント
会社員が税金の仕組みを理解する上で外せないのが、毎年12月〜1月頃に配布される源泉徴収票の見方です。ここでも「給与」の概念が中心的な役割を果たしています。
源泉徴収票の左上に位置する「支払金額」こそが、会社から1年間に支給された「給与の総額(額面年収)」です。通勤手当などの非課税枠を除いた、文字通りの総収入がここに記載されます。
その隣にある「給与所得控除後の金額」を算出するために適用されるのが給与所得控除です。これは、自営業者でいう「経費」に相当する控除を、スーツ代や業務関連の支出を想定して会社員にも一律に認める税制上の仕組みです。給与等の収入金額に応じて控除額が自動的に決定されます。
支払金額からこの給与所得控除を引き、さらに配偶者控除や生命保険料控除などの各種所得控除を差し引いたものが「課税所得」となり、最終的な所得税額(源泉徴収税額)が確定します。源泉徴収票の数字の繋がりを理解しておくことで、住宅ローン控除の適用時やふるさと納税の限度額計算、さらには将来の副業開始時にも正確なマネープランを組み立てることが可能になります。
【給与 給料 違い】に関するよくある質問(FAQ)
Q1:求人票に書いてある「月給」と「月販」や「基本給」はどう違いますか?
A1:「月給」は1カ月単位で支給される固定的な報酬の総額(基本給+役職手当などの固定手当)を指すのが一般的です。一方で「基本給」は手当を一切含まないベース給与です。月給30万円と書かれていても、基本給20万円+固定残業代10万円というケースがあるため、必ず内訳の確認が必要です。
Q2:アルバイトやパートの時給は「給料」ですか?「給与」ですか?
A2:労働基準法上、働いた時間に対して支払われる時給単価部分は「給料(基本賃金)」に相当し、そこへ深夜割増手当や交通費を加えた総受取額全体が「給与」に該当します。
Q3:ボーナス(賞与)は「給料」に入らないのですか?
A3:入りません。賞与は所定労働時間に対する通常の対価ではなく、会社の業績等に応じて支給される特別手当であるため「給与」には含まれますが、「給料」には含まれません。
まとめ:正しい定義を理解して転職・マネープランで損を防ぐ
「給料」は労働そのものの対価である純粋な基本給を指し、「給与」はボーナスや諸手当を含めた雇用主からの総報酬を意味します。この2つの境界線を曖昧にしたままだと、手取り額の計算違いや賞与・退職金の想定割れなど、生活設計やキャリアの選択で思わぬ不利益を被ることになります。
日々の給与明細を確認する際や源泉徴収票を受け取る際、あるいは転職で年収交渉を行う際は、提示された数字が「基本給」なのか「総支給(給与)」なのか、そして税引き後の「手取り」はいくらになるのかを常に冷静に分解して捉えてください。言葉の正確な定義を身につけることが、賢い資産防衛と納得のいくキャリア形成への確実な第一歩となります。 (出典: 給与 給料 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。